Juicio ejecutivo: qué es, cuánto dura y en qué etapa estás ahora
Un juicio ejecutivo es el juicio que usan los bancos para cobrar una deuda firmada en un pagaré, y avanza más rápido que un juicio normal. Pero la ley te da 8 días para defenderte desde que te notifican. Lo que pase después depende, sobre todo, de si usas esos 8 días.
¿Qué es un juicio ejecutivo y por qué avanza tan rápido?
En un juicio normal, el que demanda tiene que probar que tiene la razón. En un juicio ejecutivo no. El banco llega al tribunal con un documento que tú firmaste y que la ley considera prueba suficiente de la deuda. Con eso, el tribunal da por cierto que debes.
Los documentos que le permiten a un banco demandarte así
- Un pagaré — el caso más común. Lo firmaste al pedir el crédito de consumo o la tarjeta.
- Una letra de cambio o un cheque que no se pagó.
- Una escritura pública, como la de un crédito hipotecario.
- Una sentencia anterior que ya te condenó a pagar.
Ojo con esto: el juicio ejecutivo tiene fecha de vencimiento. Si la vía rápida ya prescribió, la ley obliga al tribunal a rechazar la demanda ejecutiva. El plazo depende del documento:
- Pagaré, letra de cambio o cheque: 1 año desde la fecha de vencimiento del documento.
- Regla general: 3 años desde que la deuda se hizo exigible.
Que la vía rápida se venza no borra la deuda: el banco todavía puede intentar cobrarla por el juicio lento, que no parte embargando.
¿Ya te notificaron la demanda? Tienes 8 días para defenderte. Revisamos tu caso gratis e iniciamos inmediatamente una defensa a tu medida con abogados expertos.
Las etapas del juicio ejecutivo: con abogado y sin abogado
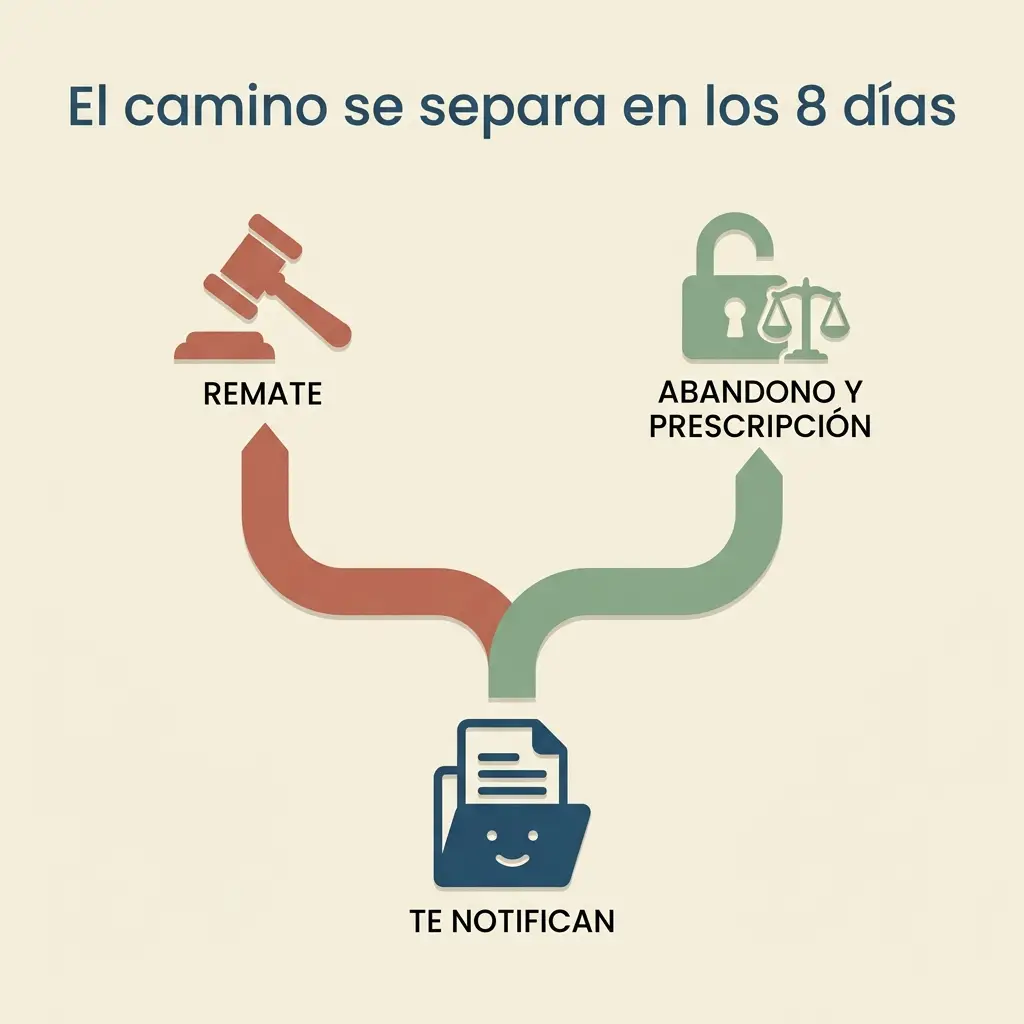
Todo juicio ejecutivo parte igual: el banco presenta la demanda y te la notifican. Desde ahí, el camino se separa según lo que hagas en los 8 días que tienes para defenderte.
Desliza para ver la comparación completa →
| Sin abogado | Con abogado | |
|---|---|---|
| 1. La demanda y la notificación | El banco presenta la demanda y te la notifican. | |
| 2. Los 8 días para defenderte | No se presentan defensas. La ley omite la sentencia. | Se presentan tus defensas dentro del plazo: pago, prescripción, errores del documento, entre otras. |
| 3. Lo que viene después | El embargo avanza: se marcan tus bienes para asegurar el pago. | El juicio se alarga: tus defensas se discuten, hay plazos de prueba y una sentencia. No puede haber remate mientras no se dicte sentencia. |
| 4. El final | El remate: se venden los bienes embargados. | Si el banco deja de mover el juicio, se puede pedir el abandono y alegar la prescripción de la deuda. |
La demanda ejecutiva: qué revisa el tribunal antes de notificarte
El banco presenta la demanda con el pagaré. El tribunal revisa el documento y decide si acepta o rechaza el cobro. En esta primera revisión la ley no exige escucharte, porque todavía no se discute nada: solo se mira si el documento cumple los requisitos.
Si lo acepta, dicta una orden que se llama mandamiento de ejecución. En simple: es la orden de notificarte la demanda y pedirte el pago. La vas a ver con ese nombre cuando revises tu causa.
Ojo con esto: nada de lo que viene después puede hacerse sin notificarte. La demanda y esa orden tienen que llegarte, en persona o por la forma que la ley permite cuando no te encuentran.
Qué puedes hacer en esta etapa: revisar si ya existe una demanda en tu contra. Se busca gratis en la Oficina Judicial Virtual del Poder Judicial, aunque una demanda puede aparecer reservada mientras no se notifique.
La notificación y el requerimiento de pago: desde acá corren tus 8 días
Un funcionario del tribunal —el receptor judicial— te busca para notificarte la demanda del juicio ejecutivo y pedirte el pago. Ese acto se llama requerimiento de pago, y es el más importante del juicio para ti: desde ese día corren tus 8 días para defenderte.
El requerimiento de pago no se puede dar por hecho. Que hayas sabido de la demanda por otro lado no lo reemplaza: tiene que hacerse formalmente, porque es lo que da inicio a tu plazo.
Cómo te pueden notificar
- En persona, donde vives o donde trabajas.
- Si no te encuentran dos días distintos, pueden dejarle los papeles a cualquier adulto que esté en tu casa o tu trabajo.
- Si no hay nadie, pueden pegar un aviso en la puerta.
- Si vives en un edificio, se los pueden dejar al conserje.
Ojo con esto: cuando te dejan los papeles con otra persona o en la puerta, el aviso te cita a un día, una hora y un lugar para el requerimiento de pago. Si no vas, la ley permite hacer el embargo sin más trámite. Por eso, si encuentras un papel así, no lo guardes: revísalo ese mismo día.
Si en el requerimiento no pagas, el receptor puede embargar bienes para asegurar el pago. Y desde que te notifican la demanda, las llamadas de cobranza deben parar: la ley obliga a que todo siga por el tribunal.
Los 8 días para defenderte en el juicio ejecutivo
Esta es la etapa que decide todo el juicio ejecutivo. Desde el requerimiento de pago tienes 8 días hábiles para oponerte, si te notificaron en el mismo territorio del tribunal que lleva tu causa. Si te notificaron en otra región, el plazo es de 8 días más un aumento según la distancia.
Oponerte significa presentar tus defensas contra la demanda. La ley las llama excepciones, y solo se aceptan las 18 que están en la lista del Código de Procedimiento Civil. Entre las que más se usan:
- La deuda ya se pagó, total o en parte.
- El banco ya no podía usar la vía rápida, porque pasaron los 3 años.
- La deuda dejó de ser cobrable porque prescribió.
- El pagaré no cumple los requisitos para cobrarse por esta vía.
- Te cobran más de lo que debes. Las defensas se pueden presentar sobre una parte de la deuda, no solo sobre el total.
Ojo con esto: estos 8 días son tu oportunidad para discutir la deuda. Si no se presentan defensas, la ley omite la sentencia y el cobro sigue su curso hacia el remate de los bienes embargados. Con una defensa presentada a tiempo, en cambio, el juicio tiene que discutirse y terminar en una sentencia.
¿Te notificaron hace menos de 8 días? Todavía estás a tiempo de defenderte. Escríbenos hoy y revisamos tu caso sin costo.
El embargo en un juicio ejecutivo: qué te pueden quitar y qué no
Embargar no es llevarse tus cosas. Es marcar legalmente bienes tuyos para que respondan por la deuda. Muchas veces quedan en tu casa y a tu cuidado, porque el banco puede pedir que la persona a cargo de los bienes embargados seas tú.
Lo que la ley no deja embargar
- Tu sueldo, salvo lo que supere las 56 UF al mes.
- La casa donde vives con tu familia, si su avalúo fiscal no supera las 50 UTM.
- Los muebles del dormitorio, el comedor y la cocina, más la ropa necesaria.
- Los utensilios de cocina y la comida necesaria para tu familia por un mes.
- Las herramientas de tu oficio, hasta un tope legal.
Ojo con esto: en un juicio ejecutivo, la discusión sobre la deuda va en una carpeta —el cuaderno ejecutivo— y el embargo va en otra —el cuaderno de apremio—. Por eso el embargo puede hacerse aunque te defiendas. La diferencia está en lo que viene después: si te defendiste, no puede haber remate hasta que se dicte sentencia.
El remate en un juicio ejecutivo: cuándo ocurre y cómo frenarlo
El remate llega cuando no se presentaron defensas, o cuando la sentencia las rechazó. En ese caso, los bienes embargados se venden. Los muebles, en una subasta a cargo de un martillero. Las propiedades, en un remate ante el tribunal.
Lo que la ley te deja hacer incluso en esta etapa
- Pagar antes del remate. Hasta el último momento puedes liberar tus bienes pagando la deuda más los gastos del juicio.
- Pedir una nueva tasación. Una propiedad se remata, por regla general, según su avalúo fiscal, que suele estar bajo su valor real. Tienes derecho a pedir que la tasen peritos.
- Revisar el precio. Si nadie ofrece en el remate, el banco puede quedarse con el bien por los dos tercios de la tasación. Por eso la tasación importa tanto.
Ojo con esto: el remate es la etapa donde más plata se pierde, y la tasación se discute al principio de esta etapa, no al final. Una vez aprobada, hay solo 3 días para impugnarla.
¿Cuánto dura un juicio ejecutivo?
Un juicio ejecutivo no tiene una duración fija. Lo que sí fija la ley son los plazos de cada paso de la etapa de defensa:
Desliza para ver la tabla completa →
| Plazo que fija la ley | |
|---|---|
| Presentar tus defensas | 8 días hábiles desde el requerimiento de pago |
| Respuesta del banco a tus defensas | 4 días |
| Período para presentar pruebas | 10 días, ampliable a 20 a pedido del banco |
| Comentarios sobre las pruebas | 6 días |
| Sentencia | 10 días desde que el juicio queda listo para fallo |
| Si no se presentan defensas | No hay sentencia: el cobro sigue hacia el remate |
Ojo con esto: esos son los plazos de la ley, no los tiempos reales. La duración real depende de la carga del tribunal, de cuánto empuje el banco y de si hay bienes que embargar. Lo que casi nunca cambia es el primero: los 8 días para defenderte.
¿En qué etapa está tu juicio ejecutivo? Cómo leerlo en tu causa
En la Oficina Judicial Virtual puedes ver tu causa con tu ClaveÚnica. Estos son los nombres que vas a encontrar y lo que significan:
Desliza para ver la tabla completa →
| Si en tu causa ves… | Significa que… | Momento del juicio |
|---|---|---|
| "Mandamiento de ejecución" | El tribunal aceptó revisar el cobro | La demanda |
| "Requerimiento de pago" | Ya te notificaron. Corren tus 8 días | La notificación |
| "Oposición" o "excepciones" | Presentaste tus defensas | Los 8 días |
| "Embargo" en el cuaderno de apremio | Hay bienes tuyos marcados | El embargo |
| "Tasación", "bases de remate" o "martillero" | Se está preparando la venta | El remate |
Ojo con esto: que tu causa diga "en tramitación" no significa que ya te hayan notificado. Y al revés: una demanda puede aparecer reservada mientras no se te notifique, así que no verla todavía no significa que no exista.
¿En qué etapa está tu juicio ejecutivo? Cómo leerlo en tu causa
Sí, y pasa más de lo que se cree. Un juicio ejecutivo se puede caer de dos formas principales:
- Por abandono. Si el banco deja el juicio botado, puedes pedir que se declare abandonado. Son 6 meses si el juicio no tiene sentencia. Si ya la tiene y el banco nunca fue a cobrar, son 3 años.
- Por prescripción. Si pasaron los plazos legales, la deuda dejó de ser cobrable. Pero no opera sola: hay que pedirla ante el tribunal.
Preguntas frecuentes
No. Antes de cualquier embargo tienen que notificarte la demanda y hacerte el requerimiento de pago, en persona o dejándote los papeles en tu casa o tu trabajo. Lo que sí puede pasar es que no te hayas enterado porque los recibió otra persona, por eso conviene revisar tu causa.
No automáticamente. El juicio sigue vivo hasta que se cierra formalmente ante el tribunal. Pagar sin cerrar el juicio ejecutivo es el cabo suelto más común que vemos.
En la práctica, no. Las defensas tienen que presentarse por escrito, dentro de un plazo corto y con requisitos formales. Un error de forma puede hacer que no te las acepten.
No todo está perdido, pero ya no puedes discutir la deuda en este juicio. Todavía se puede revisar el embargo, la tasación, el abandono o la prescripción. Depende de en qué etapa estés.
Solo la parte que supere las 56 UF al mes. Bajo ese monto, tu sueldo no se puede embargar por deudas de consumo.
Un juicio ejecutivo avanza rápido, pero no es una sentencia escrita. En cada una de sus cinco etapas hay algo que se puede hacer, siempre que se haga a tiempo.
En Lexy revisamos tu causa sin costo. Te decimos en qué etapa de tu juicio ejecutivo estás y qué opciones tienes. Hacemos fácil lo legal.
También publicamos guías como esta en @lexydeudor.