Cobranza judicial y extrajudicial: qué pueden hacerte y qué es ilegal
La ley chilena le puso límites concretos a la cobranza: cuántas veces por semana pueden contactarte, a qué horas, qué te pueden cobrar y qué tienen prohibido decirte. La mayoría de las personas aguanta cosas que no corresponden, simplemente porque nadie se las contó.
Cobranza extrajudicial y judicial: la diferencia que lo cambia todo
La cobranza extrajudicial y la cobranza judicial son dos mundos distintos, y conviene tener claro en cuál estás:
- Cobranza extrajudicial: no hay juicio. Son los llamados, mensajes, correos y cartas de la empresa o de una agencia de cobranza. No hay tribunal, no hay juez, no hay embargo. Está regulada por la Ley 19.496, la ley del consumidor.
- Cobranza judicial: hay una demanda presentada en un tribunal. Acá sí hay plazos, sí hay defensa que hacer y, si no hay defensa, puede haber embargo. Es lo que se conoce como juicio ejecutivo.
Ojo con esto, porque es el engaño más común: recibir llamados y cartas amenazantes NO significa que te hayan demandado. Muchas cobranzas extrajudiciales están redactadas para que parezca que hay un juicio. Si quieres saber si realmente existe una demanda, se revisa en el Poder Judicial: lo explicamos en cómo saber si tienes una demanda.
¿Qué pueden hacer en una cobranza extrajudicial?
Para ser justos, la empresa tiene derecho a cobrar lo que se le debe. Lo que puede hacer es esto:
- Contactarte para informarte que estás en mora, por teléfono, carta, correo o mensajería.
- Cobrarte gastos de cobranza, dentro de los topes que fija la ley.
- Encargar el cobro a una empresa externa, siempre identificándola.
- Informar tu morosidad a los registros comerciales, en los casos que la ley permite.
- Demandarte, si decide pasar a la vía judicial.
Además, al iniciar cualquier gestión de cobro están obligados a informarte quién es el acreedor, cuál es el contrato y su fecha, cuánto debes, cómo se calcularon los intereses, qué gastos de cobranza se aplican, las formas de pago disponibles y cuáles son tus derechos. Si no dices nada, a los quince días deben enviarte todo eso por escrito.
Lo que la cobranza no puede hacer, por ley
Acá está lo que no te cuentan. La Ley 19.496 prohíbe expresamente estas conductas en la cobranza extrajudicial:
Está prohibido:
- Mandarte documentos que parezcan escritos, resoluciones o actuaciones judiciales. Nada de cartas que imiten una demanda o una notificación del tribunal.
- Contarle de tu deuda a terceros ajenos a la obligación. No pueden llamar a tu jefe, a tus vecinos, a tus familiares ni a tu trabajo a informar que debes.
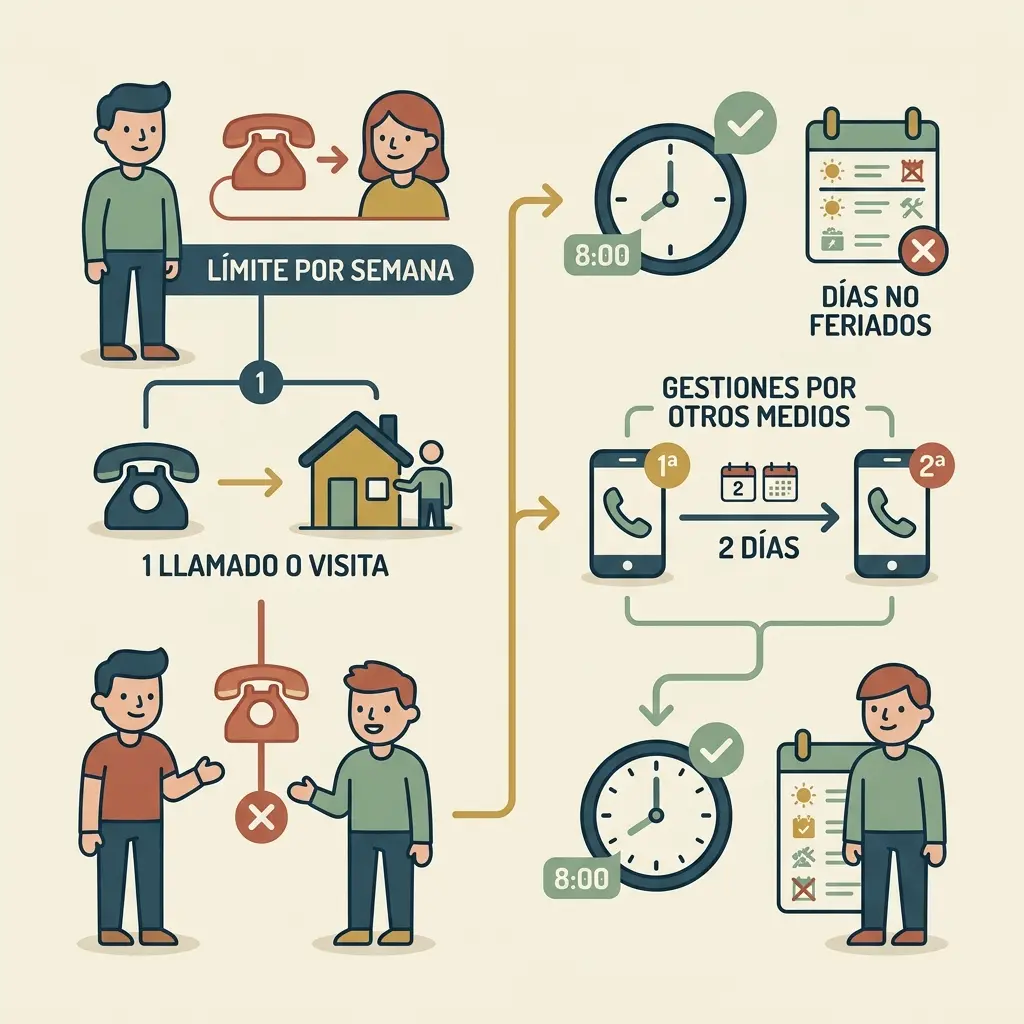
- Llamarte fuera de horario. Solo pueden contactarte entre las 8:00 y las 20:00, en días que no sean feriados. Nada de llamados a las 7 de la mañana, a las 10 de la noche, ni los domingos y festivos.
- Mencionarte consecuencias de juicios que no se han iniciado, o referencias a registros de datos comerciales, para presionarte.
- Afectar la privacidad de tu hogar, la convivencia normal de tu familia o tu situación laboral.
Y hay un detalle que rara vez se conoce: toda comunicación de cobranza debe decir expresamente que no se trata de un procedimiento que persiga la ejecución de tus bienes. Si la carta que recibiste no lo dice y encima insinúa un embargo, hay una infracción ahí.
Ojo con esto: también están obligados a resguardar que esa información llegue solo a ti. Un mensaje de cobranza que otra persona pueda leer es un problema para ellos, no para ti.
¿Cuántas veces por semana te pueden llamar de cobranza?
Esta es la parte más concreta y la que más sirve tener a mano. La ley fijó límites de frecuencia:
- Máximo un llamado telefónico por semana. Uno. No uno diario. La ley cuenta en el mismo cupo una eventual visita a tu domicilio, pero lo habitual es el teléfono.
- Máximo dos gestiones por semana por otros medios —carta, mensaje de texto, correo electrónico o aplicaciones de mensajería—, y deben tener al menos dos días de separación entre ellas.
Si te están llamando todos los días, eso no es insistencia: es incumplimiento de la ley.
Y algo que juega a tu favor si alguna vez reclamas: las empresas están obligadas a registrar el tipo y la frecuencia de las gestiones que hacen con cada deudor. Ese registro se guarda por al menos dos años. Ese registro existe y puede pedirse.
¿Dejaste de pagar y ya te están llamando? Podemos ayudarte con tu deuda. Revisamos tu caso gratis.
¿Cuándo tiene que parar la cobranza? Los dos casos de la ley
Este es el punto más importante del artículo. La ley obliga a poner término inmediato a las actuaciones de cobranza extrajudicial en dos situaciones:
- Cuando ya te notificaron una demanda de cobro. Desde que te notifican la demanda —en persona o, si no te encuentran, dejándole los papeles a un adulto de tu casa o tu trabajo—, los llamados y mensajes de cobranza deben parar. Ahí empieza la cobranza judicial, con sus propios plazos.
- Cuando entras a una renegociación o te declaras en quiebra bajo la Ley 20.720 —lo que la ley llama "procedimiento concursal"—. Desde que ese proceso empieza, la cobranza se acaba.
Dicho simple: declararse en quiebra o entrar a renegociar no es solo una salida a la deuda. Es también el momento en que los llamados se terminan, porque la ley obliga. Para mucha gente eso pesa tanto como la deuda misma.
¿Qué pasa cuando empieza la cobranza judicial?
La cobranza judicial empieza con una demanda, y la demanda tiene que notificarse. Hasta que no te notifican, no corre ningún plazo en tu contra ni te pueden embargar.
Lo que cambia con la cobranza judicial
- Los llamados paran. La cobranza sigue, pero ahora por el tribunal.
- Empiezan a correr 8 días para defenderte, desde que te notifican y te piden formalmente el pago.
- Si te defiendes, el juicio se discute y termina en una sentencia. Si no hay defensa, el cobro sigue hacia el embargo y el remate.
Ojo con esto: en la cobranza judicial ya no se trata de cuántas veces te llaman, sino de usar bien esos 8 días para defenderte.
¿Puedes pagarle directo al banco aunque te cobre una empresa de cobranza?
Otra regla poco conocida: aunque tu deuda esté en manos de una empresa de cobranza, siempre puedes pagarle directamente al acreedor original el total de la deuda vencida o las cuotas impagas, incluidos los gastos de cobranza que correspondan.
Al recibir ese pago, el mandato de la empresa de cobranza termina, y el acreedor debe avisarle de inmediato para que deje de cobrarte.
Qué hacer si la cobranza no respeta los límites
- Deja registro de todo: guarda mensajes, correos y cartas. Anota la fecha y la hora de cada llamado. La frecuencia es justamente lo que la ley limita.
- Pide por escrito el detalle de la deuda: contrato, fecha, monto, liquidación de intereses y gastos de cobranza. Es tu derecho y ellos están obligados.
- Denuncia ante el SERNAC o ante el juzgado de policía local, según el caso.
- Ojo con esto: en las denuncias o demandas por estas conductas, el tribunal puede disponer la suspensión inmediata de las actuaciones de cobranza cuando los antecedentes lo ameriten.
Preguntas frecuentes
No pueden informarle tu deuda a terceros ajenos a la obligación. Eso incluye a tu empleador y a tus compañeros. Tampoco pueden afectar tu situación laboral.
Una visita por semana como máximo, solo en días y horas hábiles: no feriados, entre las 8:00 y las 20:00. Fuera de eso, no corresponde.
No. Un embargo solo existe dentro de una cobranza judicial, con demanda notificada y resolución del tribunal. Ninguna empresa de cobranza puede embargarte por su cuenta.
Sí, la venta de cartera es legal. Pero la empresa que compra la deuda queda sujeta exactamente a las mismas reglas que el acreedor original, tanto en la cobranza extrajudicial como en la cobranza judicial.
Conocer estos límites cambia la conversación con quien te cobra. Y si ya pasaste de la cobranza extrajudicial a la cobranza judicial, lo que importa ya no son los llamados: son tus 8 días para defenderte.
En Lexy revisamos tu deuda gratis y te decimos qué alternativa tienes para resolverla. Si ya te demandaron, iniciamos inmediatamente una defensa a tu medida con abogados expertos.
Seguimos publicando guías como esta en @lexydeudor.