
Repactar en Falabella, Hites o Ripley: lo que cuesta de verdad y la alternativa que casi nadie compara
Repactar tu deuda en Falabella, Hites o Ripley te baja la cuota, pero casi siempre sube lo que terminas pagando. Antes de firmar, conviene saber cuánto vas a pagar en total. Y cuando las deudas son varias y ninguna cuota alcanza, existe una salida legal gratuita que casi nadie compara: la renegociación ante el Estado.
Repactar con la tienda o renegociar ante el Estado: la diferencia en una tabla
Desliza para ver la tabla completa →
| Repactar con la tienda | Renegociar (Ley 20.720) | |
|---|---|---|
| Quién decide | La tienda te ofrece condiciones; tú aceptas o no. | Tú lo pides. La Superintendencia de Insolvencia facilita el acuerdo con todos tus acreedores. |
| Cuántas deudas abarca | Solo la de esa tienda. | Todas tus deudas a la vez. |
| Qué pasa con los intereses | Lo que debes, con intereses, se convierte en un crédito nuevo con más intereses. | Desde que te aceptan, los intereses por atraso dejan de correr. |
| Cuánto cuesta | Lo que sumen los intereses y cargos del crédito nuevo. | El procedimiento es gratuito. |
| Qué pasa con Dicom | Una deuda repactada no puede publicarse en tu informe comercial. | Una deuda renegociada tampoco. |
| Qué pasa con los otros acreedores | Siguen cobrándote como antes. | No pueden iniciar juicios de cobro mientras dura el procedimiento. |
| Requisitos | Que la tienda acepte. | Dos o más deudas de origen distinto, vencidas hace más de 90 días, que sumen más de 80 UF, y sin demanda de cobro notificada. |
Las dos sacan la deuda de Dicom, pero no cuestan lo mismo ni protegen igual. Acá está cada una por separado.
Repactar tu deuda en Falabella, Hites o Ripley: qué es realmente
Repactar es firmar un acuerdo nuevo con la tienda para pagar lo que debes en otras condiciones: más cuotas, más plazo, una cuota más baja. En la práctica, la deuda antigua y sus intereses pasan a ser la base de un crédito nuevo.
Lo que tienes que saber
- Al repactar tu deuda en Falabella, Hites o Ripley, la cuota baja porque el plazo se alarga, no porque la deuda sea menor.
- El total a pagar casi siempre sube, porque pagas intereses por más tiempo.
- Una vez que repactas, esa deuda ya no puede aparecer en Dicom. La ley prohíbe publicar las obligaciones repactadas.
- Solo ordena la deuda con esa tienda. Tus otras deudas siguen igual.
Ojo con esto: repactar tu deuda en Falabella, Hites o Ripley sobre una deuda que ya fue repactada es la señal más clara de que el problema no se está resolviendo, solo se está alargando.
Cómo leer una oferta para repactar tu deuda en Falabella, Hites o Ripley
La ley te da derecho a conocer el costo total antes de firmar. Antes de aceptar cualquier oferta para repactar tu deuda en Falabella, Hites o Ripley, sigue estos pasos:
- Pide la liquidación total de tu deuda actual. Es tu derecho: la tienda debe dártela a tu solo requerimiento.
- Pide la hoja resumen de la repactación. Todo crédito de consumo debe traerla al inicio del contrato.
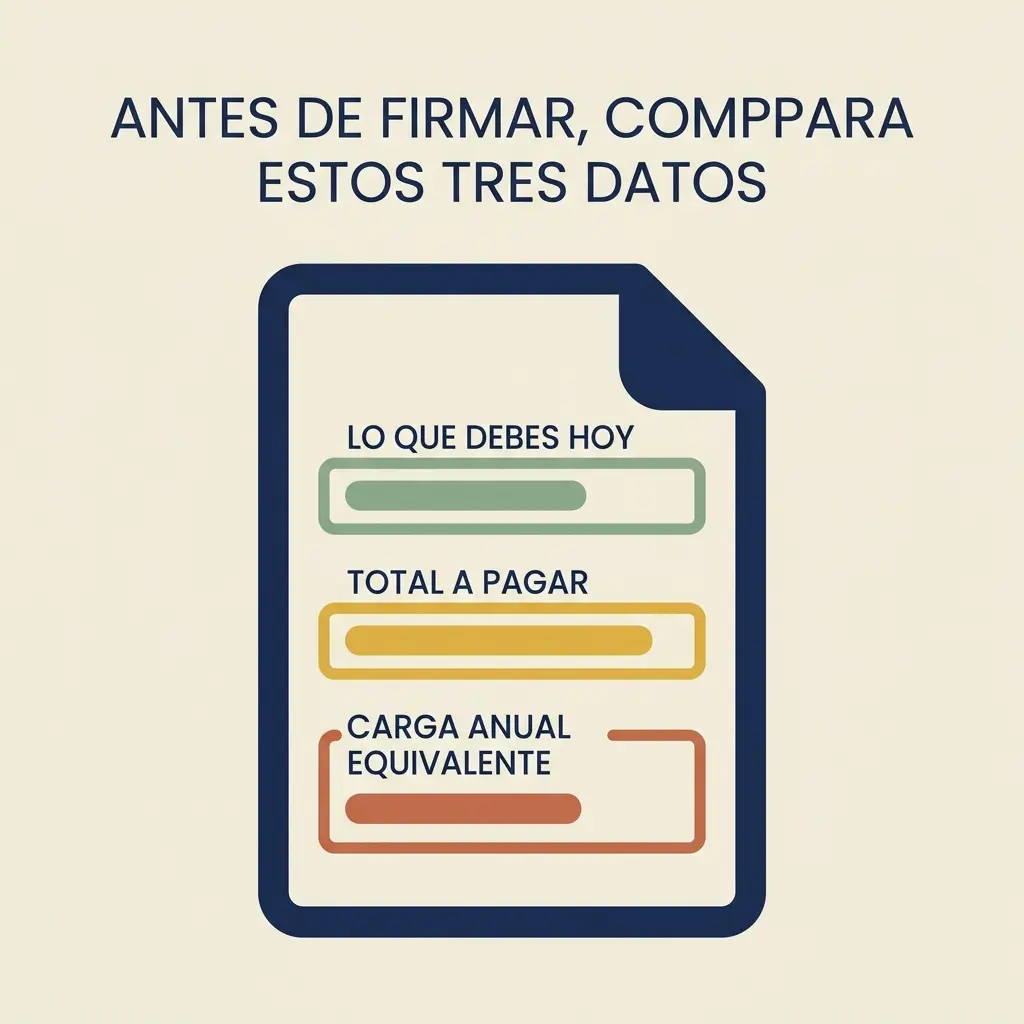
- Busca la carga anual equivalente. Es el costo total del crédito expresado como porcentaje anual, con intereses y cargos incluidos. Sirve para comparar ofertas entre sí.
- Compara dos números: lo que debes hoy y el total que vas a pagar con la repactación, sumando todas las cuotas.
- Pregunta qué cargos se suman, como seguros o comisiones, y si son obligatorios.
Ojo con esto: si la oferta viene con un seguro u otro producto que no pediste, la ley prohíbe condicionar el crédito a contratar productos adicionales. Puedes pedir la repactación sin ellos.
La renegociación de la Ley 20.720: la opción que casi nadie compara
La renegociación es un procedimiento voluntario, gratuito y administrativo. Se hace ante la Superintendencia de Insolvencia y Reemprendimiento, que actúa como facilitadora entre tú y todos tus acreedores a la vez, incluidas las tiendas.
Lo que tienes que saber
- Ordena todas tus deudas en un solo acuerdo, no solo la de una tienda.
- Desde que te aceptan, no pueden iniciar juicios de cobro en tu contra.
- Los intereses por atraso dejan de correr mientras dura el procedimiento.
- Es la salida que más está usando la gente: en 2025, las solicitudes de renegociación crecieron 146%, hasta 4.815, según el Ministerio de Economía.
Las diferencias que de verdad importan
El total que terminas pagando
Repactar la deuda con Falabella o cualquier tienda alarga el plazo y suma intereses. En la renegociación, los intereses por atraso se detienen y el acuerdo se discute con todos los acreedores juntos. Si el total de la repactación supera con creces lo que debes hoy, esa es la señal para comparar.
Una deuda o todas
Repactar la deuda con Falabella u otra tienda deja todo lo demás igual: la tarjeta del banco, el crédito de consumo y la otra casa comercial siguen cobrándote. La renegociación las ordena todas en un mismo acuerdo.
Quién tiene la última palabra
En la repactación, la tienda pone las condiciones. En la renegociación, la propuesta se vota entre los acreedores, con la Superintendencia como facilitadora.
¿Repactar o renegociar? Las señales para decidir
Estas son las señales de que repactar tu deuda en Falabella, Hites o Ripley te está hundiendo más:
- Ya repactaste antes esa misma deuda, y la cuota vuelve a no alcanzar.
- El total a pagar con la repactación supera con creces lo que debes hoy.
- Tienes otras deudas atrasadas, con un banco u otra tienda, que la repactación no resuelve.
- Estás pagando una cuota para poder pagar otra.
Te conviene la renegociación de la Ley 20.720 si…
- Tienes dos o más deudas atrasadas con distintos acreedores, por ejemplo una tienda y un banco.
- Ya repactaste antes y la cuota vuelve a no alcanzar.
- Los intereses crecen más rápido de lo que puedes pagar.
- Quieres que paren los llamados y ordenar todo en un solo acuerdo.
El factor que decide si puedes renegociar: que no te hayan notificado una demanda
Para entrar a la renegociación, la ley exige no haber sido notificado de una demanda de cobro en tu contra, salvo las laborales. Por eso el momento de compararla es ahora, antes de que alguna deuda llegue a juicio.
Si no sabes si tienes una demanda, se revisa gratis en el Poder Judicial. Y si ya te notificaron una, el camino no se cierra: se abre otro, que es defenderte en el juicio.
¿Tienes deudas con más de una tienda o banco?
Revisamos gratis si calificas para renegociar y te acompañamos en todo el proceso.
Preguntas frecuentes
Sí: al repactar la deuda con Falabella, esa deuda deja de poder publicarse, porque la ley prohíbe informar obligaciones repactadas. Tus otras deudas siguen su propia situación.
No. La renegociación exige dos o más deudas de origen distinto. Antes de firmar una repactación con esa tienda, revisa cuánto pagarás en total y si tienes otras deudas que también estén atrasadas.
Sí. La ley te permite pagarle directamente al acreedor original el total vencido o las cuotas impagas.
El costo total de un crédito expresado como un porcentaje anual, con intereses y cargos. Es la cifra que sirve para comparar dos ofertas.
Repactar tu deuda en Falabella, Hites o Ripley baja la cuota hoy, pero casi siempre alarga el problema. Cuando las deudas son varias y la cuota ya no alcanza, repactar una por una solo suma intereses. Ahí conviene mirar la renegociación de la Ley 20.720.
En Lexy revisamos gratis si calificas para renegociar y te acompañamos ante la Superintendencia. Hacemos fácil lo legal.
También publicamos guías como esta en @lexydeudor.