Cómo saber si estás en Dicom: 3 formas de revisarlo gratis y sin pagar ni un peso
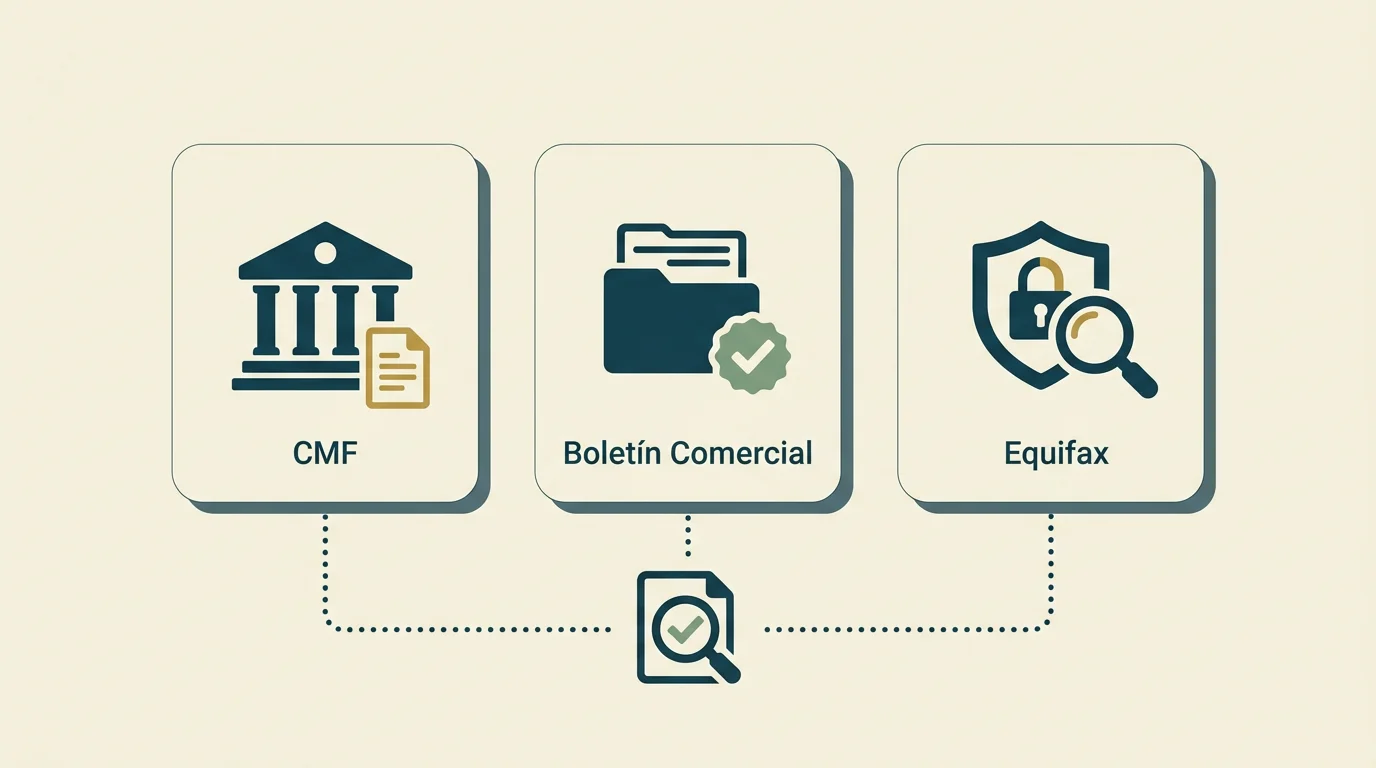
Revisarlo te toma diez minutos y no cuesta nada. Hay tres registros distintos donde puede aparecer tu nombre y no muestran lo mismo, así que revisar los tres es la única forma de tener la foto completa.
Las 3 formas de revisar tu Dicom gratis
Partamos por lo primero: no tienes que contratar ni pagar nada. Los sitios que cobran por "consultar tu Dicom" te venden un informe ampliado que, para saber si tienes deudas impagas, no necesitas. Te explicamos cómo revisarlo sin gastar un peso, en orden de más fácil a menos conocido.
1. El informe de deudas de la CMF: el más fácil de todos
Es el más completo para deudas con bancos y el que sacas más rápido. Lo entrega la Comisión para el Mercado Financiero y es gratuito.
Cómo obtenerlo, paso a paso
- Entra al portal Conoce tu Deuda de la CMF.
- Ingresa con tu ClaveÚnica (la misma del Registro Civil).
- Descarga el informe. Listo, ese es todo el trámite.
Qué vas a ver en este informe:
- Tus deudas directas (las que pediste tú) e indirectas (por las que respondes, como cuando eres aval).
- Cuánto de esa deuda está vigente y cuánto está en mora.
- Tus líneas de crédito no utilizadas, o sea el cupo que tienes disponible.
- Tus créditos contingentes, como los avales que firmaste.
Ojo con esto — dos cosas que debes tener presente:
- La información se actualiza cada semana, pero el informe puede llegar con 6 a 10 días hábiles de desfase. Lo que ves no es necesariamente la foto de hoy: si pagaste ayer, es probable que todavía no se refleje.
- La CMF solo ve lo que fiscaliza. Una deuda con una casa comercial, con una caja de compensación o con una empresa de cobranza no aparece acá. Por eso no basta con este informe.
2. El Boletín Comercial: donde aparecen las deudas antiguas
El Boletín de Informaciones Comerciales, o BIC, es el banco de datos oficial de protestos y morosidades de Chile, y lo mantiene la Cámara de Comercio de Santiago. Ahí llegan los cheques protestados por falta de fondos o cuenta cerrada, las letras y pagarés no pagados, y las nóminas mensuales de deudores en mora que mandan los bancos.
Cómo obtenerlo, paso a paso
- Entra al sitio del Boletín Comercial (boletincomercial.cl), a la sección de personas.
- Solicita tu informe personal con tu RUT.
- Revísalo completo, incluyendo lo que aparece regularizado.
Lo bueno de este informe: acá queda registrado cuando pusiste una deuda al día. En lenguaje del sistema eso se llama "aclaración" —un término que casi nadie entiende— y significa simplemente que el registro dejó constancia de que regularizaste esa obligación. Si pagaste y la aclaración no aparece, ahí tienes un problema concreto que reclamar.
Ojo con esto: el Boletín es el paso que más gente se salta, y es justamente donde suelen aparecer las deudas viejas que uno ya daba por olvidadas.
3. El informe de Equifax, el "Dicom" propiamente tal
Este es el que la mayoría de las empresas mira cuando te evalúa.
Cómo obtenerlo, paso a paso
- Entra al sitio de Equifax Chile (equifax.cl), a la sección de personas.
- Regístrate con tu RUT y valida tu identidad.
- Descarga tu informe de deudas. La versión básica no tiene costo.
Qué trae este informe: tus morosidades vigentes consolidadas de distintas fuentes —bancos, casas comerciales, cobranzas—, los protestos que tengas registrados, y desde cuándo figura cada deuda impaga. Es el más transversal de los tres, porque junta lo bancario con lo comercial.
Para qué te sirve revisarlo: porque es el informe que te van a pedir cuando quieras arrendar una casa o departamento, pedir un crédito, contratar un plan de celular o comprar en cuotas. Saber qué dice antes de que alguien más lo lea te deja parado en otro lugar.
Ojo con esto — y es importante: Dicom no es del Estado. Es el nombre comercial de un servicio de Equifax, una empresa privada. No hay un organismo público detrás. Por lo tanto, aparecer en Dicom no es una sanción judicial ni tienes una causa en tribunales por eso. Es un dato comercial que las empresas usan para decidir si te dan o no un crédito, un arriendo o un contrato. Y como todo dato, puede estar equivocado.
Qué significa cada término de tu informe
Los informes están escritos en un lenguaje que no ayuda a nadie. Para que no te pierdas revisándolos, te explicamos dónde poner ojo y qué significa cada término. En Lexy hacemos fácil lo legal, y esto parte por entender lo que estás leyendo.
- Deuda vigente: la que estás pagando al día o lleva menos de 30 días de atraso. No es morosidad.
- Deuda morosa o vencida: la que ya pasó ese plazo. Esta es la que pesa.
- Deuda directa: la que contrajiste tú.
- Deuda indirecta: la de otra persona por la que tú respondes, típicamente porque eres aval o codeudor solidario. Ojo acá: mucha gente descubre en este punto que está respondiendo por un crédito que nunca pidió.
- Línea de crédito no utilizada: es cupo disponible, no deuda. Aparece porque afecta cómo te evalúan.
- Protesto: un cheque, letra o pagaré que se presentó al cobro y no se pagó.
- Aclaración: la constancia de que una deuda quedó regularizada.
Qué cosas NO pueden aparecer en tu informe, por ley
Esto es lo que no te cuentan, y conviene saberlo: la ley está más del lado del deudor de lo que la mayoría cree. La Ley 20.575, conocida como Ley Dicom, dejó fuera cierta información. Si aparece, no debería estar ahí:
Por ley, no pueden comunicar:
- Las deudas que ya repactaste, renegociaste o novaste, ni las que están sujetas a alguna condición pendiente. Si repactaste y sigue figurando como morosidad, hay algo mal.
- Las deudas con concesionarias de autopistas por el uso de la vía. Sí: tu deuda de TAG no puede publicarse en tu informe comercial.
Y hay más. La misma ley limitó para qué se pueden usar estos datos: solo para evaluación de riesgo comercial y procesos de crédito. Fuera de eso, ya no se puede. En concreto, nadie puede exigirte tu Dicom para:
- un proceso de selección de personal — o sea, no te pueden pedir el Dicom para darte un trabajo
- la admisión preescolar, escolar o de educación superior — no pueden condicionar la matrícula de tus hijos
- la atención médica de urgencia — no pueden negarte una urgencia por estar en Dicom
- la postulación a un cargo público
Si te lo piden en alguna de esas cuatro situaciones, esa exigencia no se ajusta a la ley. Y si necesitas mostrarle a alguien un documento acotado, existe un certificado "para fines especiales": solo contiene tus obligaciones vencidas y no pagadas, nada más.
Pagaste y sigues apareciendo: tienes 7 días hábiles a tu favor
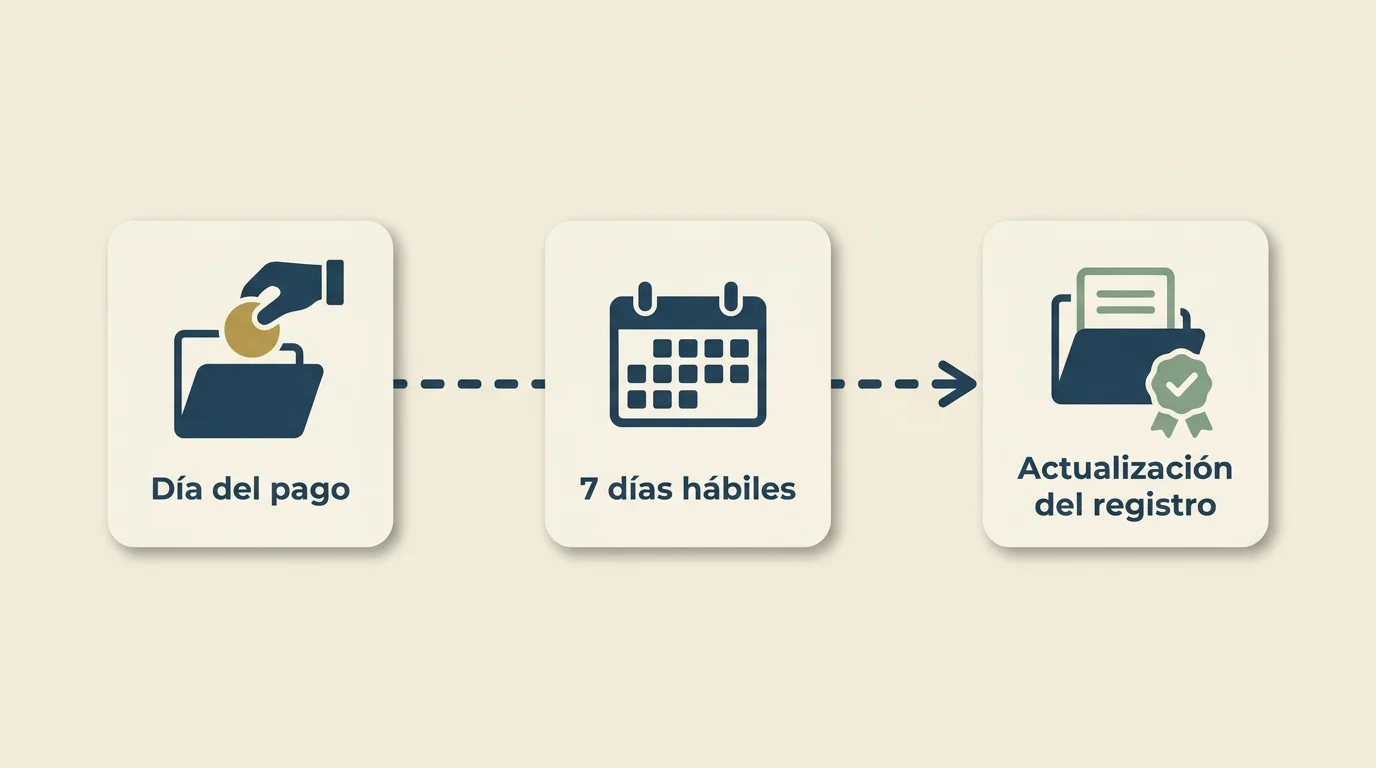
Es el reclamo más común que escuchamos, y tiene una respuesta concreta en la ley. El artículo 19 de la Ley 19.628 establece que, al pagarse o extinguirse la obligación, el acreedor debe avisarlo dentro de los 7 días hábiles siguientes al registro que en su momento publicó el protesto o la morosidad, para que se actualice el dato.
Dicho simple: actualizar el registro después de que pagaste es obligación del acreedor, no tuya. Si pasaron más de 7 días hábiles desde que pagaste y tu informe sigue igual, corresponde reclamar: primero al acreedor y, si no responde, ante el registro que publica el dato.
Atención: en diciembre de 2026 esto cambia
La ley que regula tus datos comerciales cambia el 1 de diciembre de 2026. Entra en vigencia la Ley 21.719, que reemplaza el marco actual. En simple, lo que cambia para ti:
- Tus derechos sobre tus datos quedan mejor protegidos.
- Habrá una autoridad especializada a la que reclamar cuando un registro publique algo que no corresponde.
- El canal de reclamo queda más claro que hoy.
No cambia lo que tienes que hacer ahora —revisar tus tres registros—, pero sí conviene volver a mirar tu situación después de esa fecha.
Tu certificado muestra una deuda que ya pagaste: qué hacer
Pasa seguido y la ley tiene una respuesta bastante más completa de lo que la mayoría cree. Está en el artículo 19 de la Ley 19.628:
Los tres plazos que juegan a tu favor
- 7 días hábiles: es el plazo que tiene tu acreedor para avisarle al registro que pagaste. Es su obligación, no la tuya.
- 3 días: quienes tratan datos tomados de ese registro —o sea, quienes republican la información— deben actualizarla dentro de los tres días siguientes a que se les comunique el pago. Si no pueden, deben bloquear el dato hasta que esté al día.
- Puedes hacerlo tú directamente. La ley te permite requerir la modificación al banco de datos por tu cuenta, entregando constancia suficiente del pago, y liberar al acreedor de esa obligación. Debe hacerse por escrito. Casi nadie sabe que esta puerta existe.
Ojo con esto: que la deuda esté pagada no borra automáticamente el dato del sistema. Alguien tiene que avisar. Si pasaron los plazos y tu certificado sigue igual, corresponde reclamar — y ahora sabes con qué artículo en la mano.
Preguntas frecuentes
No. Revisar tus propios datos es un derecho tuyo y no cuenta como consulta de riesgo. Distinto es cuando una empresa te consulta para evaluarte.
Sí, y es gratis cada cuatro meses. La Ley 20.575 obliga a los registros a guardar quién accedió a tu información, por qué motivo y en qué fecha y hora. Puedes pedir ese listado.
No necesariamente. La CMF solo cubre bancos y financieras que fiscaliza. Deudas con casas comerciales, cajas de compensación o empresas de cobranza pueden no figurar ahí y sí aparecer en el Boletín Comercial o en Equifax.
Que un dato deje de publicarse y que la deuda deje de ser cobrable son dos cosas distintas, y se rigen por reglas distintas. Es la confusión más común que vemos, y conviene entenderla bien antes de tomar cualquier decisión.
Ya sabes dónde estás parado. Lo que viene depende de lo que encontraste: si tu deuda está al día, no hay nada que hacer. Si aparece como morosa, lo siguiente es entender cuánto tiempo queda publicada y qué pasa con ella.
Cuánto tiempo queda registrada una deuda
Si lo que quieres es salir del registro, acá están las cuatro vías legales para salir de Dicom y cuánto demora cada una.
Y si ya sabes que la deuda te supera, en Lexy revisamos tu caso sin costo y te decimos qué alternativa te corresponde.
Seguimos publicando guías como esta en @lexydeudor.