
Préstamos con Dicom: cómo distinguir una oferta legal de una estafa
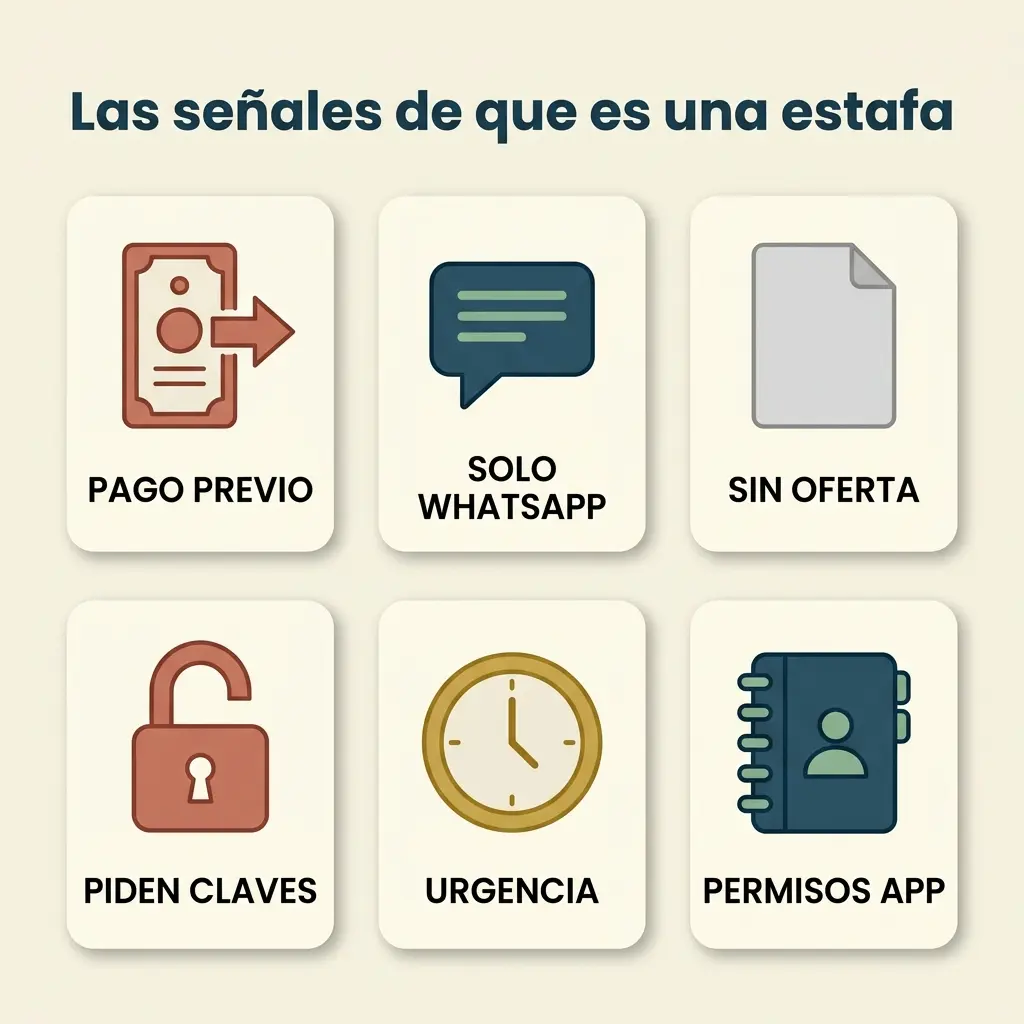
Estar en Dicom no te prohíbe pedir un préstamo, pero sí te vuelve el blanco favorito de las ofertas falsas. La regla que más protege es simple: un préstamo legal nunca te pide pagar antes de recibir la plata. Acá están las demás señales y cómo verificar una oferta en cinco minutos.
¿Se puede pedir un préstamo estando en Dicom?
Sí se pueden pedir préstamos con Dicom. Estar en Dicom no te impide solicitar un crédito: cada institución evalúa tu situación y decide si te lo da, y en qué condiciones. Con morosidades publicadas, lo habitual es que sea más difícil que te lo aprueben.
Por eso aparecen tantas ofertas de "préstamos con Dicom", "sin revisar tu informe" o "aprobación inmediata". Algunas son de empresas reales. Otras son estafas que buscan justamente a quien ya tuvo un rechazo.
La señal más clara de estafa: te piden plata antes del préstamo
Si para recibir uno de estos préstamos con Dicom tienes que depositar antes, es una estafa. La Policía de Investigaciones lo resume así: es extraño que para conseguir dinero prestado tengas que pagar primero.
Los cobros previos más usados en estas estafas
- "Gastos de gestión" o "de evaluación" antes de aprobar.
- Un "seguro" o una "garantía" que hay que pagar para liberar el dinero.
- "Gastos notariales" o "de desbloqueo" del crédito.
- Una "cuota adelantada" para demostrar que puedes pagar.
Ojo con esto: después del primer pago suele venir un segundo cobro "que faltaba". El préstamo nunca llega. Si ya pagaste una vez, no pagues la siguiente.
Otras señales de alerta en los préstamos con Dicom
- Todo pasa por WhatsApp o redes sociales, sin un sitio web ni una dirección que puedas verificar.
- No te entregan la oferta por escrito, con el costo total y la carga anual equivalente. La ley obliga a informar ambos.
- Te piden fotos de tu cédula por ambos lados, claves bancarias, tu ClaveÚnica o códigos que te llegan por SMS. Nadie que preste plata de forma legal necesita tus claves.
- Te aprueban sin preguntar nada, ni tus ingresos ni tus deudas. Un préstamo con Dicom real siempre evalúa.
- Te apuran: "la oferta vence hoy", "quedan pocos cupos".
- La app pide acceso a tus contactos, fotos, mensajes o ubicación. El SERNAC ha denunciado apps de préstamos que usan esos permisos para presionar a los usuarios. Algunas llegan a amenazar a sus familias.
Cómo verificar un préstamo con Dicom antes de aceptarlo, paso a paso
- Busca a la empresa en el sitio de la CMF, la Comisión para el Mercado Financiero. Revisa si es una entidad fiscalizada y si aparece en sus alertas ciudadanas, donde publica las entidades no autorizadas que ofrecen préstamos.
- Pide la oferta por escrito, con el monto, el número de cuotas, el costo total y la carga anual equivalente, que es el costo del crédito como porcentaje anual.
- Revisa que la tasa no supere el interés máximo que permite la ley. La CMF lo publica cada mes.
- Si es una app, revisa los permisos antes de instalarla y niega los que no tengan relación con el préstamo.
- No pagues nada antes de recibir el dinero. Nunca.
Desliza para ver la tabla completa →
| Oferta legal | Señal de estafa | |
|---|---|---|
| Pago antes del préstamo | Nunca. | Te piden un depósito para "liberar" el dinero. |
| Oferta por escrito | Con costo total y carga anual equivalente. | Solo mensajes o audios. |
| Evaluación | Preguntan por tus ingresos y deudas. | Aprobación inmediata, sin preguntas. |
| Datos que piden | Los necesarios para el contrato. | Claves, ClaveÚnica o códigos por SMS. |
| Dónde está | Sitio web y dirección verificables; registro en la CMF si corresponde. | Solo WhatsApp o redes sociales. |
El interés máximo: el límite que ningún préstamo legal puede pasar
En Chile hay un tope para los intereses de un crédito, también para los préstamos con Dicom. Se llama interés máximo convencional: el interés máximo que permite la ley, y se calcula a partir de las tasas que cobran los bancos. Se publica cada mes.
Si un contrato pacta un interés más alto que ese tope, la ley lo tiene por no escrito, y el interés se reduce al corriente. Un préstamo que te cobra más que el máximo no es una oferta cara: es una oferta ilegal.
Si ya caíste en una estafa de préstamo: qué hacer
Las estafas de préstamos con Dicom pasan más de lo que parece, y se puede actuar. Estos son los pasos:
- No hagas ningún pago más, aunque te digan que es el último.
- Guarda todo: comprobantes de transferencia, conversaciones, números de teléfono y nombres de cuentas.
- Si entregaste claves o códigos, llama de inmediato a tu banco para bloquear tus cuentas y tarjetas.
- Si instalaste una app, desinstálala y revisa los permisos que le diste.
- Denuncia en la PDI y haz el reclamo en el SERNAC.
Ojo con esto: si una app o un prestamista te amenaza a ti o a tu familia para cobrarte, eso no es cobranza: es un posible delito, y se denuncia en la PDI. La cobranza legal tiene límites claros, y los explicamos en nuestra guía.
Preguntas frecuentes
Sí. No hay nada ilegal en pedirlo. Cada institución decide si te lo aprueba.
No. Si te piden depositar antes de recibir el dinero, es la señal más clara de estafa.
Búscala en el sitio de la CMF y revisa sus alertas ciudadanas. Después, pide la oferta por escrito con el costo total y la carga anual equivalente.
La ley tiene por no escrito ese pacto de intereses, y el interés se reduce al corriente.
Denuncia en la PDI y reclama en el SERNAC. Guarda los mensajes como prueba.
Los préstamos con Dicom existen, pero también son el terreno favorito de las estafas. Una sola regla te protege de la mayoría: si te piden pagar antes, no es un préstamo.
Seguimos publicando guías como esta en @lexydeudor.