Excepciones en el juicio ejecutivo: las 18 defensas que la ley te da, explicadas en simple
Si te demandaron por una deuda, la ley te da 18 defensas posibles, y muchas personas tienen al menos una sin saberlo. Se llaman excepciones, y pueden hacer que la demanda se rechace completa o en parte. Acá está qué significa cada una y cuáles se usan más en deudas de consumo.
¿Qué son las excepciones en el juicio ejecutivo?
Las excepciones en el juicio ejecutivo son tus defensas contra la demanda. En este juicio, el banco llega con un documento que tú firmaste —normalmente un pagaré— y el tribunal parte asumiendo que la deuda existe. Las excepciones son la forma que da la ley para decir "esto no es así" y probarlo.
Lo esencial
- Las excepciones del juicio ejecutivo son 18, y solo esas. La ley tiene una lista cerrada: no se puede alegar otra cosa distinta.
- Pueden referirse a toda la deuda o solo a una parte. Si debes menos de lo que te cobran, también sirven.
- Se presentan dentro de los 8 días siguientes al requerimiento de pago, que es cuando un funcionario del tribunal te notifica la demanda y te pide el pago.
Y una buena noticia que pocos conocen: si el tribunal acoge tus excepciones en el juicio ejecutivo, los gastos del juicio los paga el banco, no tú.
Fuente: Código de Procedimiento Civil, arts. 464 y 471 (Biblioteca del Congreso Nacional).
¿Te notificaron una demanda? Revisamos tu caso gratis e iniciamos inmediatamente una defensa a tu medida con abogados expertos.
Las excepciones del juicio ejecutivo que más se usan en deudas de consumo
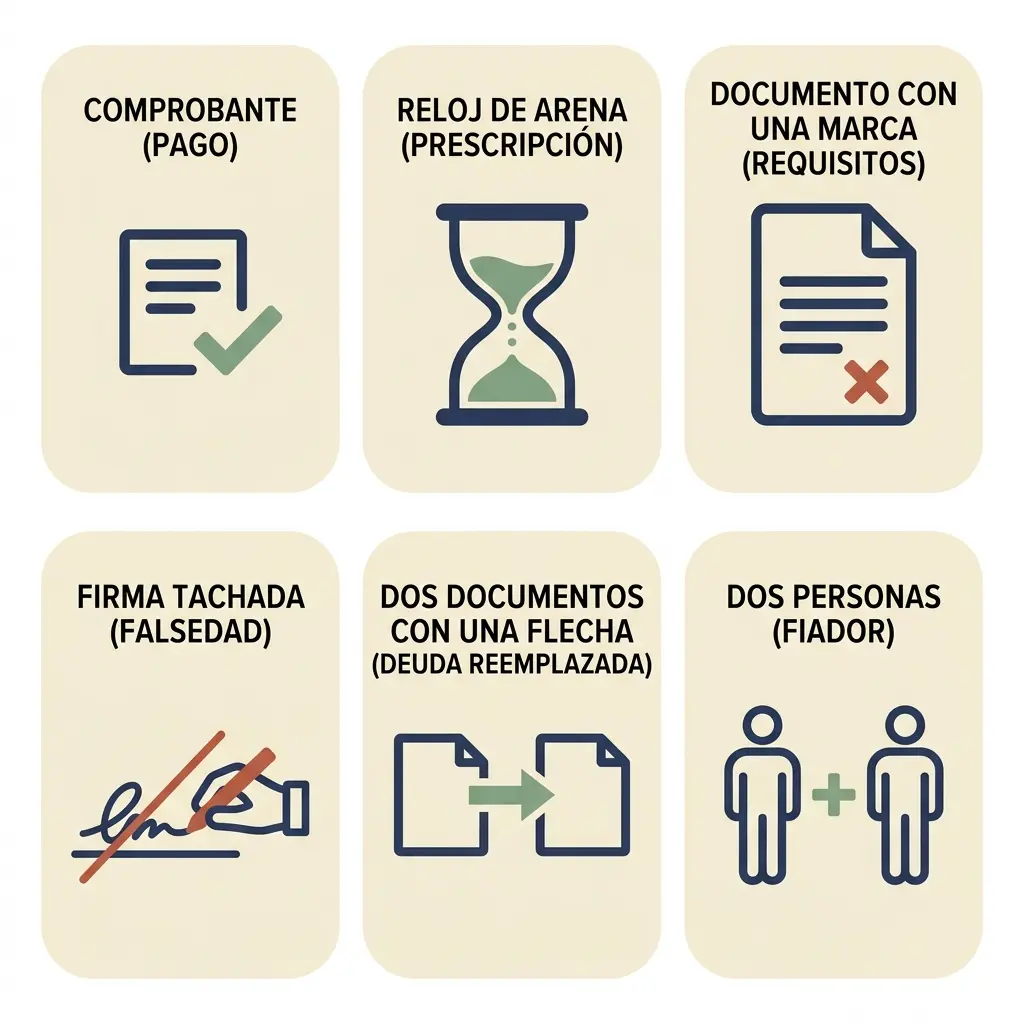
De las 18 excepciones del juicio ejecutivo, hay seis que aparecen una y otra vez en deudas de tarjetas, créditos de consumo y casas comerciales:
1. La deuda ya se pagó (excepción de pago)
Si pagaste toda la deuda o una parte, se alega el pago. Sirve también cuando el banco te cobra cuotas que ya pagaste o no descontó abonos. Lo que la prueba: comprobantes, cartolas y transferencias.
2. La deuda prescribió
Si transcurrió el plazo legal aplicable, se alega la prescripción. La ley distingue dos casos: que haya prescrito solo la vía rápida —1 año para el pagaré desde su vencimiento, 3 años como regla general— o la deuda completa. La prescripción no opera sola: hay que alegarla, y esta es la oportunidad.
3. El documento no cumple los requisitos para cobrarse por la vía rápida
Para usar el juicio ejecutivo, la deuda tiene que estar vencida y tener un monto claro, que se pueda calcular con los datos del mismo documento. Si el pagaré tiene errores, si la deuda todavía no vencía o si el monto no cuadra, se puede alegar que el documento no sirve para esta vía.
4. El documento es falso
Si el documento con que te cobran es falso o fue adulterado —por ejemplo, porque la firma no es tuya—, se alega la falsedad. No basta con decirlo: hay que alegarla y acreditarla en el juicio. Es la defensa típica en casos de suplantación de identidad.
5. Cambiaste la deuda por otra, o el banco te dio más plazo
Son dos defensas distintas que suelen aparecer después de una repactación:
- Si se acordó extinguir la deuda antigua y reemplazarla por una nueva, no te pueden cobrar la antigua. La ley llama a esto novación.
- Si el banco te dio más plazo para pagar y ese plazo no ha vencido, todavía no te pueden cobrar. La ley lo llama concesión de esperas.
Ojo con esto: una repactación no produce novación automáticamente. Solo hay novación si en el documento que firmaste se acordó reemplazar la deuda antigua, y eso es justo lo que revisa un abogado.
6. Te demandaron como fiador
Si firmaste como fiador de otra persona, la ley te da dos defensas propias: pedir que primero se cobre al deudor principal, o alegar que la fianza caducó. Ojo con esto: "fiador" y "aval" no son lo mismo. El aval garantiza un pagaré o una letra y responde igual que el deudor, y el codeudor solidario también responde como deudor directo. En esos casos, estas excepciones del juicio ejecutivo normalmente no aplican. Depende del documento que firmaste.
Fuente: Código de Procedimiento Civil, art. 464; Ley 18.092, art. 98; Código Civil, art. 2515 (Biblioteca del Congreso Nacional).
Las 18 excepciones del juicio ejecutivo, una por una
Esta es la lista completa de las excepciones del juicio ejecutivo, en el mismo orden de la ley. La columna de la derecha dice qué requisito tiene que cumplirse para que cada una proceda.
Desliza para ver la tabla completa →
| En simple | Cuándo procede | |
|---|---|---|
| 1. Incompetencia del tribunal | El tribunal no es el que corresponde | Según las reglas legales de competencia, la demanda debió presentarse ante otro tribunal |
| 2. Falta de capacidad del demandante o de personería | Quien demanda, o quien actúa en su nombre, no está habilitado | El demandante no tiene capacidad legal para demandar, o quien comparece por él no acredita un poder suficiente |
| 3. Litis pendencia | Ya hay otro juicio por lo mismo | Existe otro juicio en curso entre las mismas partes, por la misma deuda y por la misma causa |
| 4. Ineptitud del libelo | La demanda está mal hecha | A la demanda le falta un requisito que exige la ley, o no permite entender qué se cobra y por qué |
| 5. Beneficio de excusión o caducidad de la fianza | Defensas propias del fiador | Firmaste como fiador y puedes exigir que primero se cobre al deudor principal, o la fianza ya caducó |
| 6. Falsedad del título | El documento es falso | El documento con que te cobran es falso o fue adulterado, y eso se alega y se acredita en el juicio |
| 7. Falta de requisitos del título | El documento no sirve para esta vía | El documento no tiene fuerza ejecutiva, la deuda no es exigible todavía o el monto no es líquido |
| 8. Exceso de avalúo | Se valoró en exceso lo que se cobra | Solo en los casos específicos en que la ley manda avaluar lo que se debe; no aplica a una deuda común en pesos |
| 9. Pago | Ya pagaste | Pagaste toda la deuda o una parte |
| 10. Remisión | Te perdonaron la deuda | El acreedor te condonó toda la deuda o una parte |
| 11. Concesión de esperas o prórroga del plazo | Te dieron más plazo | El acreedor te dio más plazo, por toda la deuda o una parte, y ese plazo no ha vencido |
| 12. Novación | La deuda se reemplazó por otra | Las partes acordaron extinguir la deuda antigua, toda o una parte, y reemplazarla por una nueva. Una repactación no produce novación automáticamente |
| 13. Compensación | El acreedor también te debe a ti | El mismo acreedor te debe una suma líquida y exigible, que extingue toda la deuda o una parte |
| 14. Nulidad de la obligación | La obligación no es válida | Existe una causal legal de nulidad que afecta a la obligación cobrada, en todo o en parte |
| 15. Pérdida de la cosa debida | Lo que se debía se perdió | Solo en obligaciones de entregar una cosa específica que se perdió, en todo o en parte, sin culpa del deudor; no aplica a deudas en dinero |
| 16. Transacción | Ya llegaron a un acuerdo | Firmaste con el acreedor un acuerdo que terminó la discusión sobre toda la deuda o una parte |
| 17. Prescripción | Pasó el plazo legal para cobrar | Transcurrió el plazo legal aplicable, ya sea solo para cobrar por esta vía o para cobrar la deuda |
| 18. Cosa juzgada | Ya hubo una sentencia sobre lo mismo | Existe una resolución anterior con efecto de cosa juzgada sobre la misma obligación |
Entre las excepciones del juicio ejecutivo, las números 9 a 16 pueden alegarse por toda la deuda o solo por una parte. Y ojo con esto: que una defensa aparezca en la lista no significa que se aplique a tu caso. Cada una se tiene que probar, y elegir cuáles presentar es la parte más importante de la defensa.
Fuente: Código de Procedimiento Civil, arts. 437, 438, 442, 464 y 471 (Biblioteca del Congreso Nacional).
Cómo se oponen las excepciones: lo que tu abogado hace por ti
Las excepciones en el juicio ejecutivo las presenta un abogado. La ley exige que tu primera presentación en el juicio vaya firmada por uno: si no, el tribunal la tiene por no presentada. Esto es lo que tu abogado prepara por ti:
- Revisa la demanda y el documento con que te demandan, para ver qué defensas calzan con tu caso.
- Elige las excepciones que tienen fundamento y las prepara todas en un mismo escrito. La ley no permite presentar una hoy y otra después.
- Explica los hechos con claridad y dice con qué pruebas los va a demostrar.
- Lo presenta dentro de los 8 días y sin errores.
Para preparar las excepciones en el juicio ejecutivo, lo que te toca a ti es llevarle los papeles: la notificación con su fecha, tus comprobantes de pago, la fecha en que dejaste de pagar y cualquier acuerdo o repactación que hayas firmado. Mientras antes se los lleves, mejor se prepara la defensa.
Fuente: Código de Procedimiento Civil, art. 465, y Ley 18.120, arts. 1 y 2 (Biblioteca del Congreso Nacional).
¿Qué pasa después de oponer excepciones en el juicio ejecutivo?
Con tus defensas presentadas, el juicio tiene que discutirse y terminar en una sentencia. Estos son los pasos que fija la ley:
- El banco tiene 4 días para responder a tus defensas.
- El tribunal revisa si tus excepciones cumplen los requisitos. Si hace falta, abre un período para presentar pruebas: 10 días, que el banco puede pedir ampliar a 20.
- Hay 6 días para comentar las pruebas, y después el tribunal tiene 10 días para dictar sentencia.
Tres cosas que juegan a tu favor
- Mientras no haya sentencia, no puede haber remate de tus bienes.
- Si ganas, los gastos del juicio los paga el banco.
- En esos primeros 4 días, el banco puede desistirse de la demanda. Si lo hace, pierde la vía rápida y el embargo queda sin efecto.
Ojo con esto: esos son los plazos de la ley. Los tiempos reales dependen del tribunal, y el juicio puede alargarse. Si en algún momento el banco deja de moverlo, se puede pedir que se declare abandonado.
Fuente: Código de Procedimiento Civil, arts. 466 a 471 y 481 (Biblioteca del Congreso Nacional).
Preguntas frecuentes
No. La ley exige que tu primera presentación vaya firmada por un abogado. Sin esa firma, el tribunal la tiene por no presentada.
Sí, y es lo habitual. Todas van en el mismo escrito, por ejemplo pago parcial y prescripción juntas.
Sí, puede ser. Muchas excepciones del juicio ejecutivo no discuten si debes, sino cuánto, desde cuándo o por qué vía te lo pueden cobrar. Pagar una parte, una deuda prescrita o un pagaré con errores son ejemplos.
El juicio sigue hacia el pago. Pero la sentencia se puede revisar, y la decisión de cómo seguir se toma con tu abogado según lo que haya resuelto el tribunal.
Depende de qué prescribió. Si prescribió solo la vía rápida, el banco todavía podría cobrar por un juicio más lento. Si prescribió la deuda completa, deja de ser cobrable.
Las excepciones en el juicio ejecutivo existen para que una demanda no avance solo porque nadie la revisó. Muchas personas tienen una de las excepciones del juicio ejecutivo a su favor y no lo saben hasta que alguien mira sus papeles.
En Lexy revisamos tu demanda gratis e iniciamos inmediatamente una defensa a tu medida con abogados expertos. Hacemos fácil lo legal.
También publicamos guías como esta en @lexydeudor.