Cuánto tiempo quedas en Dicom: los 5 años que casi nadie conoce
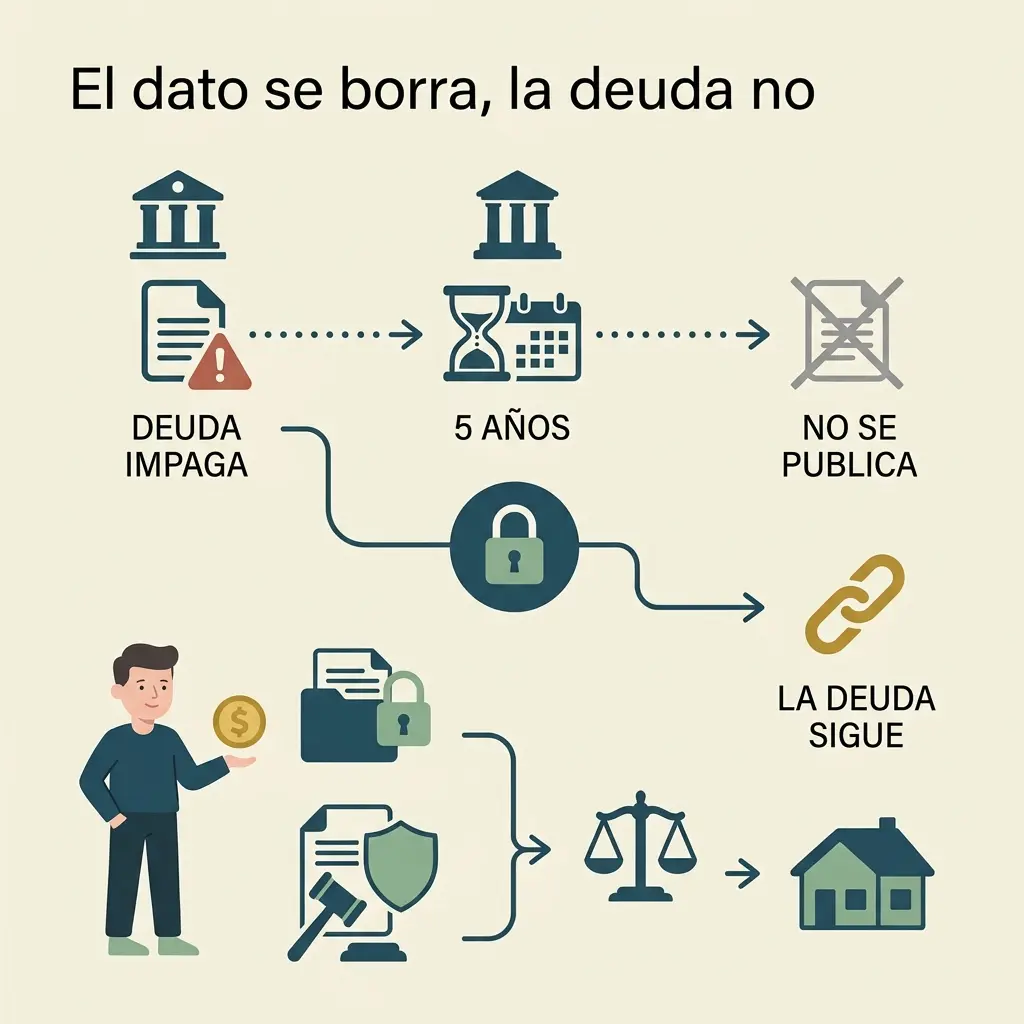
La ley pone un tope de cinco años para que una deuda impaga siga publicada. Pero ese plazo no se cuenta desde donde la mayoría cree, y que el dato se borre no significa que la deuda desapareció. Las dos cosas se confunden todo el tiempo, y esa confusión cuesta cara.
¿Cuánto tiempo puede aparecer una deuda impaga en tu Dicom?
Cinco años como máximo. Lo dice el artículo 18 de la Ley 19.628, y es una regla dura: "En ningún caso pueden comunicarse los datos... luego de transcurridos cinco años desde que la respectiva obligación se hizo exigible."
Dicho simple: pasados esos cinco años, esa deuda ya no puede seguir publicándose en ningún registro comercial. No es un favor ni depende de que alguien lo pida: es el límite que fija la ley.
Ojo con esto — hay una excepción. La misma norma permite que la información se entregue a los tribunales cuando la pidan por un juicio en curso. O sea: el dato deja de publicarse comercialmente, pero el juicio sigue su curso aparte.
¿Desde cuándo se cuentan los 5 años?
Acá está el error que comete casi todo el mundo. El plazo no parte desde la última vez que te llamaron a cobrar, ni desde que la deuda apareció en tu informe.
La ley dice: desde que la obligación "se hizo exigible". En castellano, desde el momento en que debías haber pagado y no pagaste — la fecha de vencimiento que estaba en el contrato o en la cuota.
Para que quede claro
- ✅ Se cuenta desde la fecha en que la deuda venció y quedó impaga.
- ❌ No se cuenta desde que te empezaron a llamar.
- ❌ No se cuenta desde que apareció publicada en tu informe.
- ❌ No se reinicia porque te vuelvan a contactar.
Ojo con esto: hay situaciones que sí pueden mover esa fecha, por ejemplo si en algún momento reconociste la deuda o acordaste una forma nueva de pagarla. Por eso la fecha exacta conviene revisarla caso a caso, no calcularla de memoria.
Si pagas, no tienen que esperar cinco años
El plazo de cinco años es el techo para una deuda que sigue impaga. Si la pagas, el dato debe dejar de publicarse de inmediato, sin esperar nada.
El mismo artículo 18 lo dice: tampoco se puede continuar comunicando el dato después de que la obligación fue pagada o se extinguió de otro modo legal.
Los plazos que corren a tu favor cuando pagas
- 7 días hábiles: es lo que tiene tu acreedor para avisarle al registro que pagaste. Es su obligación, no la tuya.
- 3 días: es lo que tienen quienes republican ese dato para actualizarlo una vez que se les informa. Si no pueden, deben bloquearlo hasta que esté al día.
- Puedes hacerlo tú mismo. La ley te permite pedir la corrección directamente al banco de datos, entregando constancia del pago. Debe ser por escrito.
Ojo con esto: pagar no borra el dato solo. Alguien tiene que avisar. Si pasaron los plazos y tu informe sigue igual, corresponde reclamar. Lo explicamos en la guía sobre el certificado Dicom.
Qué deudas no pueden publicarse nunca, aunque no hayan pasado los 5 años
El plazo de cinco años no es la única regla. El artículo 17 de la Ley 19.628 tiene además una lista de deudas que simplemente no pueden comunicarse, sin importar cuánto tiempo lleven impagas.
Las principales:
- Electricidad, agua, teléfono y gas.
- Todas las deudas de educación, incluido el CAE y el colegio de tus hijos.
- Todas las deudas de salud.
- Las deudas de TAG con las concesionarias de autopistas.
- Las deudas que ya repactaste o renegociaste.
Ojo con esto, para no llevarte una sorpresa: que una deuda no pueda publicarse no significa que no te la puedan cobrar. La empresa puede seguir cobrándotela, e incluso demandarte. Lo que no puede es publicarla en tu informe comercial.
La lista completa, con las zonas grises —como internet y televisión, que la ley no nombra—, está en nuestra guía de qué deudas no pueden aparecer en Dicom.
¿Te quedaste sin trabajo? Tus deudas de ese período no pueden publicarse
Este es el derecho menos conocido de toda la ley, y es de los más valiosos. El mismo artículo 17 establece que los registros no pueden publicar los protestos y morosidades que se hayan originado durante el período de cesantía que afecte al deudor.
Lo esencial
- El bloqueo no te cuesta nada. La ley lo dice expresamente.
- Nadie puede marcarte por esto. Los registros tienen prohibido señalar, con cualquier signo o anotación, que estás acogido al beneficio.
- No cubre lo de antes. Solo alcanza a lo que se originó durante la cesantía, no a las anotaciones que ya tenías.
El bloqueo se pide en el Boletín Comercial. Los documentos, el plazo y cómo renovarlo están en cómo pedir el bloqueo en el Boletín Comercial.
¿Para qué NO te pueden pedir el Dicom?
Además de limitar qué se publica, la ley limitó para qué se pueden usar estos datos. Nadie puede exigirte tu Dicom para un proceso de selección de personal, para la matrícula preescolar, escolar o de educación superior de tus hijos, para una atención médica de urgencia, ni para postular a un cargo público.
Ojo: que se borre del Dicom no significa que la deuda desapareció
Esta es la confusión más cara de todas, y conviene entenderla bien.
Son dos cosas distintas, con reglas distintas:
- Que el dato deje de publicarse es lo que regula la Ley 19.628 con su tope de cinco años. Es un tema de tu información comercial.
- Que la deuda deje de ser cobrable es la prescripción, y se rige por otras reglas, con otros plazos, según el tipo de documento y de deuda.
Traducido: tu informe puede salir limpio y la deuda seguir existiendo. Y al revés: una deuda puede haber prescrito y todavía aparecer publicada, si no se ha cumplido el plazo o nadie lo ha hecho valer.
Ojo con esto, y es lo más importante del artículo: la prescripción no opera sola. No basta con que pase el tiempo. Hay que alegarla, y dentro de plazo. Si te demandan por una deuda antigua y nadie la alega, el juicio sigue adelante igual.
Preguntas frecuentes
Se deja de publicar, que no es lo mismo. El tope de cinco años impide que el dato siga comunicándose. La obligación sigue existiendo hasta que se pague, se extinga o prescriba y alguien lo haga valer.
No. El plazo se cuenta desde que la deuda se hizo exigible. Un llamado de cobranza no lo reinicia. Otra cosa distinta es que hayas reconocido la deuda o acordado una nueva forma de pago: ahí sí conviene revisar el caso.
No. Pagada la deuda, el dato no puede seguir publicándose. Tu acreedor tiene 7 días hábiles para avisar, y quienes republican el dato, 3 días para actualizarlo.
Las mismas reglas. El tope de cinco años aplica a la información de obligaciones económicas en general, sin importar quién sea el acreedor.
Está en tu contrato o en la cuota que quedó impaga. Si no la tienes, puedes pedirle al acreedor el detalle por escrito: es tu derecho, y es el dato con el que se cuenta todo.
Ya sabes cuánto puede durar publicada una deuda y desde cuándo se cuenta. Lo que no se resuelve solo con el tiempo es la deuda misma.
¿La tuya ya lleva años y no sabes si todavía te la pueden cobrar? Revisar tu caso no te cuesta nada. Asesórate gratis para tus deudas.
Seguimos publicando guías como esta en @lexydeudor.