Certificado Dicom: qué es, cuándo te lo piden y cómo obtenerlo
El certificado Dicom es el documento que te van a pedir cuando quieras arrendar, pedir un crédito o comprar en cuotas. Equifax entrega dos cosas distintas: el informe, que consultas para ti, y el certificado, que es el papel que le muestras a otro. Acá está cómo sacarlo, cuándo te lo pueden exigir y —esto es lo que casi nadie sabe— cuándo no.
Qué es exactamente el certificado Dicom
Es un documento emitido por Equifax —la empresa dueña de la marca Dicom— que deja constancia de tu situación comercial en una fecha determinada.
Acá viene la confusión más común, así que vamos por partes. Equifax te entrega dos cosas distintas, y las dos hablan de tus deudas:
- El informe de Equifax: es la consulta que haces para ti, para saber cómo estás parado. Es la que revisas en pantalla y la versión básica no tiene costo.
- El certificado Dicom: es el documento con formato para entregárselo a un tercero —un arrendador, un vendedor, una empresa— como prueba de tu situación.
Misma empresa, misma información de base. Lo que cambia es para quién es el papel.
Ojo con esto — y no confundas ninguno de los dos con el informe de la CMF. Ese es otro documento, de otra institución: lo emite la Comisión para el Mercado Financiero, es estatal, gratuito y se pide con ClaveÚnica, y solo cubre bancos y financieras. Lo explicamos en la guía sobre cómo saber si estás en Dicom.
Ojo con esto también: el certificado Dicom no lo emite ningún organismo del Estado. Equifax es una empresa privada. No es un certificado como el de antecedentes penales del Registro Civil. Aparecer ahí no significa que tengas una causa en tribunales. Es un antecedente comercial que las empresas usan para decidir si te dan un arriendo o un crédito.
Cómo obtener tu certificado Dicom, paso a paso
- Entra al sitio de Equifax Chile (equifax.cl), a la sección de personas.
- Regístrate con tu RUT y valida tu identidad.
- Elige el documento que necesitas: el informe básico no tiene costo; el certificado con formato para presentar a terceros puede tener valor, dependiendo del producto.
- Descárgalo y revísalo completo antes de entregarlo. Nunca lo mandes sin leerlo.
Ojo con esto: antes de pagar por cualquier documento, revisa si lo que necesitas está en la versión gratuita. Explicamos la diferencia en nuestra guía sobre dónde consultar tu Dicom gratis con RUT.
Cuándo te van a pedir el certificado
Estas son las situaciones reales en que aparece:
- Arrendar una casa o departamento. Es de lejos la más común: el corredor o el dueño lo pide junto con las liquidaciones de sueldo.
- Pedir un crédito de consumo, hipotecario o automotriz.
- Comprar en cuotas en el retail o abrir una línea de crédito.
- Contratar un plan de celular o de internet con equipo incluido.
- Ser aval o codeudor de otra persona: te van a evaluar a ti también.
Cuándo NO te lo pueden exigir, por ley
Acá está lo que no te cuentan: la ley limitó para qué se pueden usar estos datos. La Ley 20.575 permite tratarlos solo para evaluación de riesgo comercial y procesos de crédito. Fuera de eso, ya no se puede. En concreto, nadie puede exigirte tu Dicom para:
- Un proceso de selección de personal. No te pueden pedir el Dicom para darte un trabajo.
- La admisión preescolar, escolar o de educación superior. No pueden condicionar la matrícula de tus hijos.
- La atención médica de urgencia. No pueden negarte una urgencia por estar en Dicom.
- La postulación a un cargo público.
Si te lo piden en cualquiera de esas cuatro situaciones, esa exigencia no se ajusta a la ley.
Y hay dos cosas que por ley no pueden aparecer en tu registro comercial: las deudas que ya repactaste, renegociaste o novaste, y las deudas con concesionarias de autopistas por el uso de la vía — sí, tu deuda de TAG no puede publicarse ahí. Si aparece alguna de las dos, hay algo que no está funcionando como corresponde.
El certificado "para fines especiales": el que casi nadie pide
Este es el hallazgo más útil de este artículo. La misma Ley 20.575 creó un documento acotado, pensado justamente para cuando alguien te pide antecedentes comerciales para un fin que no es evaluación de crédito.
Qué contiene: únicamente tus obligaciones vencidas y no pagadas. Nada más. Qué no contiene: el resto de tu historial comercial.
Para qué te sirve: cuando necesitas acreditar tu situación sin entregar toda tu vida financiera. Puedes solicitarlo a los distribuidores de datos comerciales, y es tu derecho pedirlo.
Tu certificado muestra una deuda que ya pagaste: qué hacer
Pasa seguido y la ley tiene una respuesta bastante más completa de lo que la mayoría cree. Está en el artículo 19 de la Ley 19.628:
Los tres plazos que juegan a tu favor
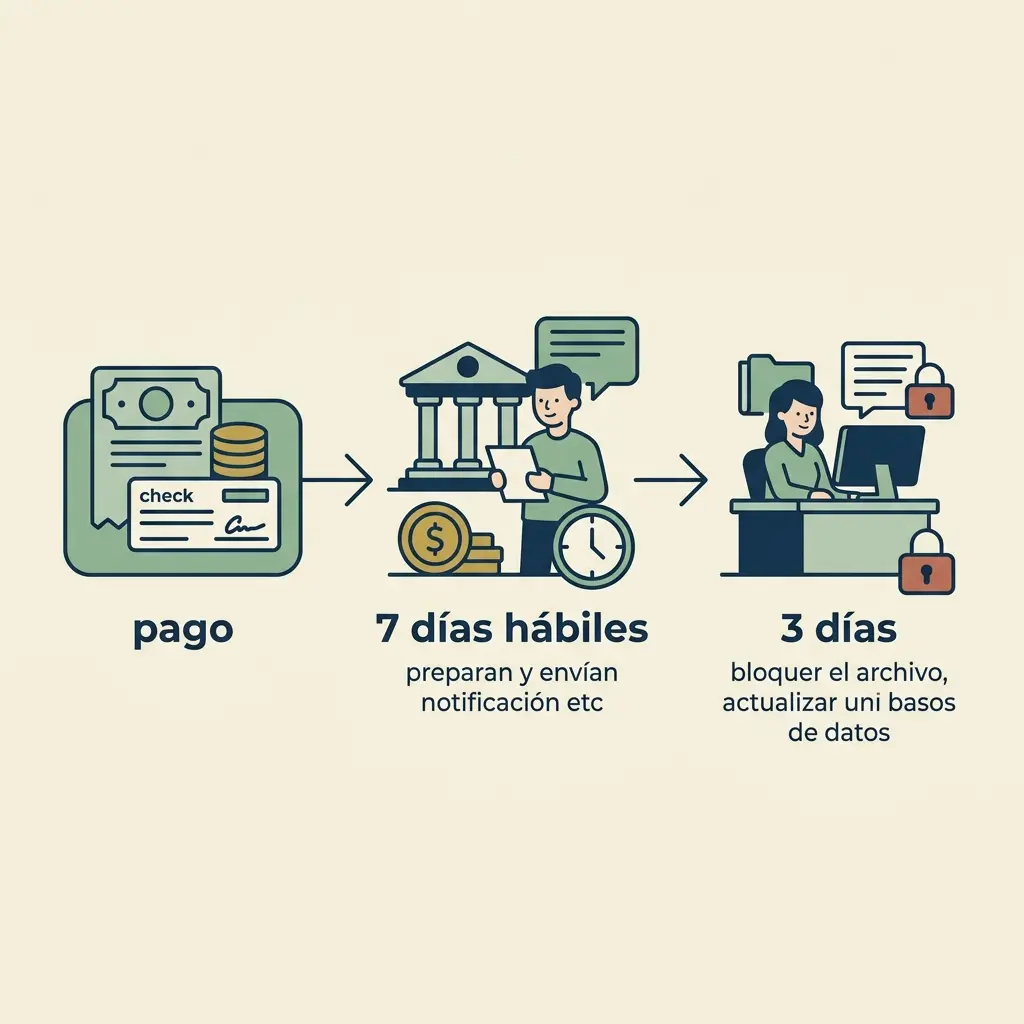
- 7 días hábiles: es el plazo que tiene tu acreedor para avisarle al registro que pagaste. Es su obligación, no la tuya.
- 3 días: quienes tratan datos tomados de ese registro —o sea, quienes republican la información— deben actualizarla dentro de los tres días siguientes a que se les comunique el pago. Si no pueden, deben bloquear el dato hasta que esté al día.
- Puedes hacerlo tú directamente. La ley te permite requerir la modificación al banco de datos por tu cuenta, entregando constancia suficiente del pago, y liberar al acreedor de esa obligación. Debe hacerse por escrito. Casi nadie sabe que esta puerta existe.
Ojo con esto: que la deuda esté pagada no borra automáticamente el dato del sistema. Alguien tiene que avisar. Si pasaron los plazos y tu certificado sigue igual, corresponde reclamar — y ahora sabes con qué artículo en la mano.
Preguntas frecuentes
No. El de la CMF es estatal, gratuito y con ClaveÚnica, y cubre bancos y financieras fiscalizadas. El certificado Dicom lo emite una empresa privada y cubre además el comercio.
No tiene un plazo legal de vigencia. Refleja tu situación a la fecha en que se emitió, y quien te lo pide suele exigir uno reciente — habitualmente del último mes.
Sí. No hay ninguna ley que lo prohíba. El certificado es un antecedente que el arrendador considera, no una prohibición legal. Depende de cada propietario, y muchos aceptan aval o garantías adicionales.
Las empresas pueden consultarte para evaluación de riesgo comercial o procesos de crédito. Y tú puedes pedir gratis, cada cuatro meses, el listado de quién consultó tus datos, con motivo, fecha y hora.
No, y desconfía de quien lo ofrezca. Un dato deja de publicarse cuando la deuda se paga, se extingue o vence el plazo legal. No porque alguien cobre por sacarlo.
Ya sabes qué es el certificado, cómo sacarlo y en qué situaciones no te lo pueden exigir. Si la deuda que aparece es antigua, lo que viene es entender cuánto tiempo puede seguir publicada — porque ese plazo tiene un límite legal.
Cuánto tiempo queda registrada una deuda
Si lo que quieres es salir del registro, acá están las cuatro vías legales para salir de Dicom y cuánto demora cada una.
Y si ya sabes que la deuda te supera, en Lexy revisamos tu caso sin costo y te decimos qué alternativa te corresponde.
Seguimos publicando guías como esta en @lexydeudor.