Boletín Comercial: qué se publica de ti y cómo salir de sus listados
Es el registro oficial de protestos y morosidades de Chile, y no lo administra el Estado ni Equifax: lo mantiene la Cámara de Comercio de Santiago. Acá está qué se publica ahí, quién manda esa información y cómo se sale.
¿Qué es el Boletín Comercial y quién lo administra?
El Boletín de Informaciones Comerciales, que todos llamamos Boletín Comercial o BIC, es el banco de datos oficial de protestos y morosidades del sistema financiero y comercial chileno. Lo mantiene la Cámara de Comercio de Santiago.
Su trabajo es recopilar, procesar, editar y publicar los protestos y morosidades a nivel nacional. Y también registra lo contrario: cuando una persona pone al día sus obligaciones, eso queda consignado. En el lenguaje del sistema eso se llama "aclaración".
Ojo con esto — no lo confundas con los otros dos registros. Son tres cosas distintas y cada una muestra algo diferente:
- El Boletín Comercial, de la Cámara de Comercio: protestos y morosidades, con sus aclaraciones.
- El informe de deudas de la CMF, del Estado: lo que le debes a bancos y financieras fiscalizadas, estés al día o no.
- El informe de Equifax, que llamamos Dicom: una empresa privada que consolida morosidades de distintas fuentes.
Cómo consultar tu Boletín Comercial, paso a paso
- Entra al sitio del Boletín Comercial (boletincomercial.cl), a la sección de personas.
- Solicita tu informe personal con tu RUT.
- Revísalo completo, incluyendo lo que aparece ya regularizado.
Ojo con esto: es el registro que más gente se salta, y es justamente donde aparecen las deudas antiguas que uno ya daba por olvidadas. Si solo revisaste tu Dicom, te falta esta mitad.
Qué se publica exactamente en el Boletín Comercial
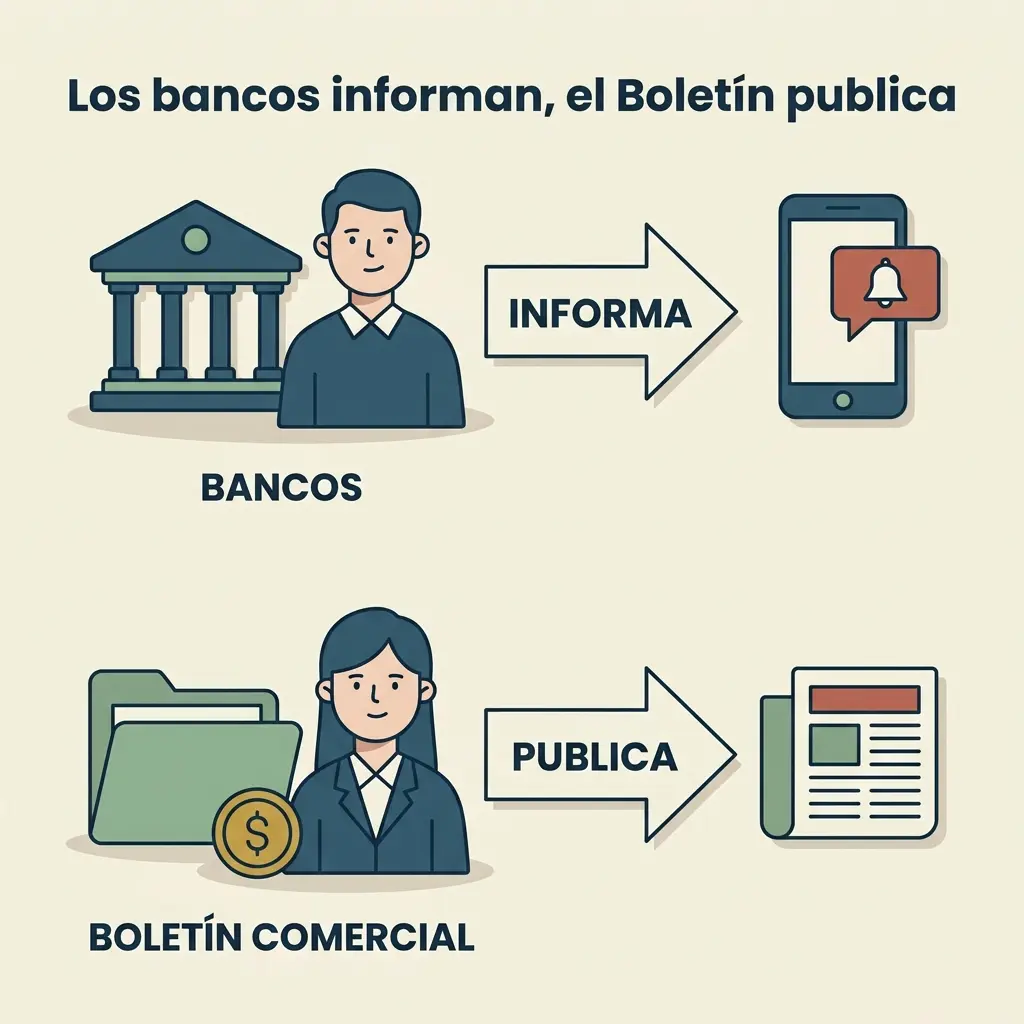
Acá está el detalle que casi nadie conoce: la información no llega sola, la mandan los bancos, en plazos fijos. Según la normativa que regula el BIC, esto es lo que envían:
- Una vez al mes: los bancos mandan la nómina de deudores en mora — quienes no pagaron su cuota del mes anterior.
- Una vez a la semana: la nómina de letras de cambio y pagarés no pagados a su vencimiento que todavía no fueron protestados por notario.
- Una vez a la semana: la nómina de letras y pagarés que sí fueron protestados.
- Una vez a la semana: la nómina de cheques protestados por falta de fondos o por haber sido girados contra una cuenta cerrada.
En castellano: un "protesto" es cuando un cheque, una letra o un pagaré se presentó al cobro y no se pagó. Queda constancia formal de eso, y esa constancia es la que se publica.
Qué NO puede publicarse en el Boletín Comercial
La ley tiene una lista de deudas que no pueden comunicarse, sin importar cuánto lleven impagas. Entre ellas están las cuentas de electricidad, agua, teléfono y gas, las deudas de educación —incluido el CAE y los colegios—, las de salud, las de autopistas, y las que ya repactaste o renegociaste.
Lo desarrollamos completo en la guía sobre cuánto tiempo queda registrada una deuda.
Cómo salir del Boletín Comercial: la aclaración
Cuando pagas o regularizas una deuda, lo que corresponde es que quede registrada la aclaración. Y eso no es algo que tengas que rogar: es una obligación legal de tu acreedor.
El artículo 19 de la Ley 19.628 lo dice textual: al efectuarse el pago o extinguirse la obligación, el acreedor debe avisarlo dentro de los siete días hábiles siguientes al registro que en su momento comunicó el protesto o la morosidad, para que se consigne el nuevo dato.
Los tres plazos que corren a tu favor
- 7 días hábiles: lo que tiene tu acreedor para avisar que pagaste.
- 3 días: lo que tienen quienes republican ese dato para actualizarlo. Si no pueden, deben bloquearlo.
- Puedes hacerlo tú. La ley te permite pedir la corrección directamente al registro, entregando constancia suficiente del pago y liberando al acreedor de esa obligación. Debe ser por escrito.
Ojo con esto: la ley permite que el registro cobre una tarifa por consignar el dato nuevo, con cargo al deudor, cuando corresponda. Pregunta antes si aplica en tu caso.
¿Te quedaste sin trabajo? El bloqueo se pide acá
Este derecho se ejerce específicamente en el Boletín Comercial, y es de los menos conocidos: las morosidades que se originaron durante tu período de cesantía no pueden publicarse.
Cómo se hace el trámite
- Si estás afiliado al seguro de cesantía, no haces nada: la Administradora de Fondos de Cesantía comunica tus datos al Boletín Comercial para que bloquee tu información mientras duren tus beneficios.
- Si no estás afiliado, tienes que acreditarlo tú ante el Boletín Comercial con el finiquito extendido legalmente. Si hay conflicto con tu empleador, sirve el acta de comparecencia ante la Inspección del Trabajo.
- El bloqueo dura tres meses, renovable una vez. Para renovarlo se acompaña una declaración jurada de que sigues cesante.
- No te cuesta nada. La ley dice expresamente que el bloqueo es sin costo para el deudor.
- Nadie puede marcarte por esto. Los registros tienen prohibido señalar con cualquier signo o anotación que estás acogido a este beneficio.
Ojo con esto: el bloqueo no cubre las anotaciones que ya tenías en el año anterior a que terminara tu relación laboral. Solo lo que se originó durante la cesantía.
Preguntas frecuentes
Consultar tus propios datos es un derecho. La ley establece que informar, modificar o eliminar tus datos personales es gratuito, y que puedes pedir copia sin costo cada seis meses. El sitio puede ofrecer además productos pagados; para saber qué aparece de ti, no necesitas comprarlos.
No. El Boletín Comercial lo mantiene la Cámara de Comercio de Santiago y es el registro oficial de protestos y morosidades. Dicom es el nombre comercial del servicio de informes de Equifax, una empresa privada.
Reclamar, y tienes la norma de tu lado. Tu acreedor tenía 7 días hábiles para avisar. Si no lo hizo, puedes pedir la corrección directamente al registro, por escrito y con la constancia del pago.
El tope legal es de cinco años, contados desde que la deuda venció y quedó impaga. Y si la pagas antes, no puede seguir publicándose.
Los bancos y las sociedades financieras, en nóminas mensuales y semanales. El Boletín recopila y publica, no genera la información. Por eso, si un dato está mal, el reclamo parte en la institución que lo informó.
Ya sabes qué se publica de ti, quién lo manda y cómo se aclara. Lo que ninguno de estos registros resuelve es la deuda de fondo.
¿La tuya ya no la puedes pagar? Hay salidas legales, y saber cuál te sirve no te cuesta nada. Asesórate gratis para tus deudas.
Seguimos publicando guías como esta en @lexydeudor.