
Insolvencia económica: cuándo la deuda dejó de arreglarse pagando
La insolvencia económica no es deber mucho: es que tus ingresos ya no alcanzan para pagar lo que debes en los plazos pactados. Es una situación con nombre, con señales concretas y con caminos legales propios. Acá está cómo reconocerla y qué opción corresponde en cada caso.
¿Qué es la insolvencia económica?
Hay insolvencia económica cuando una persona no puede pagar sus deudas, de forma sostenida, con los ingresos y bienes que tiene. No es un juicio de valor ni un castigo: es un diagnóstico.
Qué NO es insolvencia económica
- Estar en Dicom. Es la consecuencia de una morosidad publicada, no el diagnóstico de tu situación.
- Atrasarse un mes por un gasto imprevisto, si el mes siguiente te pones al día.
- Deber mucho. Se puede deber mucho y estar al día. También se puede deber poco y no dar abasto.
La diferencia está en la capacidad de pago, no en el monto. Por eso dos personas con la misma deuda pueden estar en situaciones distintas.
Las señales de que la deuda dejó de arreglarse pagando
Estas son las señales que aparecen una y otra vez en los casos de insolvencia económica:
- Pagas una deuda con otra deuda. Usas el cupo de una tarjeta para pagar la cuota de otra.
- La suma de tus cuotas supera lo que te queda después de los gastos básicos.
- Usas la tarjeta para el supermercado, la bencina o los remedios, no para compras puntuales.
- Ya repactaste dos o más veces la misma deuda, y la cuota vuelve a no alcanzar.
- Dejaste de contestar el teléfono. Cuando la cobranza organiza tu día, el problema ya no es de flujo.
- Te llegó una carta de cobranza judicial o una notificación de demanda.
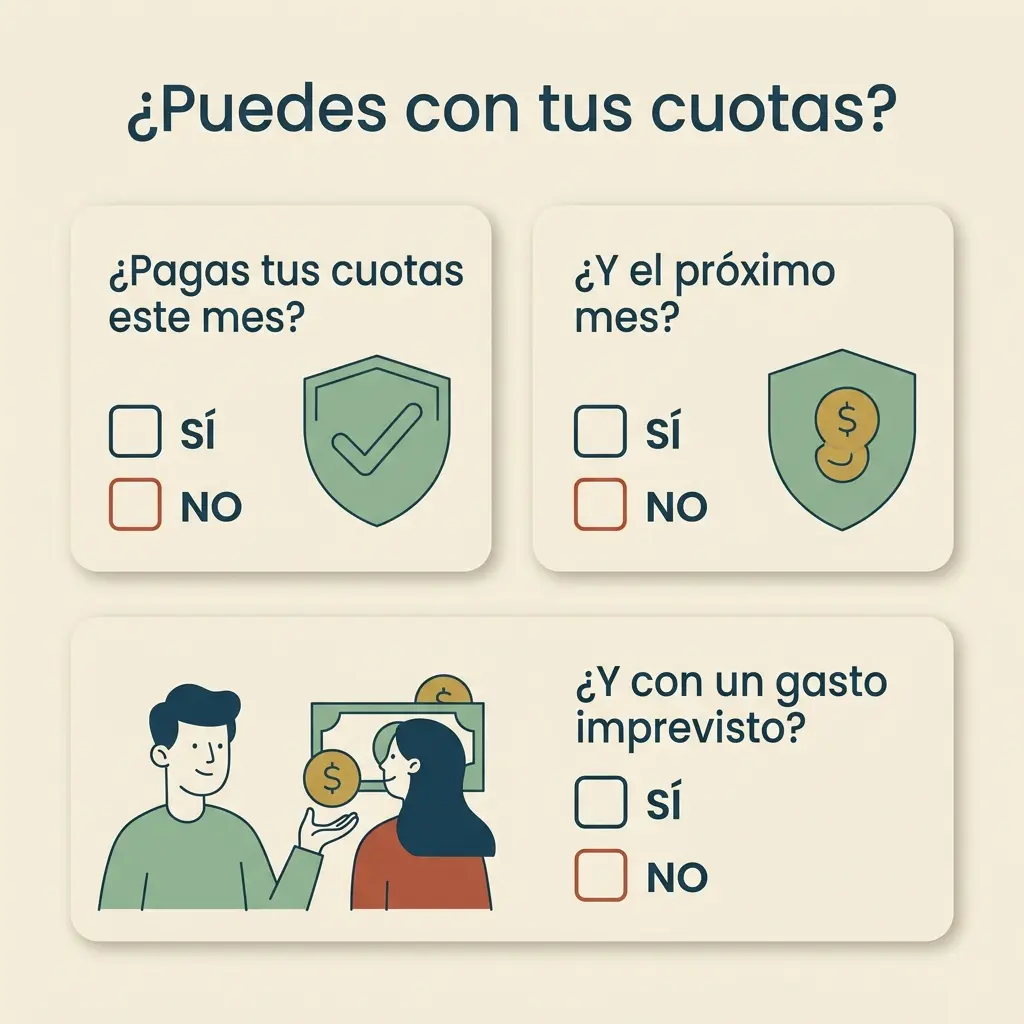
El test corto son tres preguntas: ¿puedes pagar todas tus cuotas este mes sin pedir plata prestada? ¿Y el mes que viene? ¿Y podrías hacerlo si tuvieras un gasto imprevisto? Si la respuesta es no a dos de las tres, estás en insolvencia económica, aunque todavía no te hayas atrasado.
Cómo mira la ley la insolvencia económica
La ley chilena no espera a que alguien se declare insolvente: mira hechos concretos. En la Ley 20.720, la señal más clara es esta: cuando existen dos o más documentos de cobro vencidos, de deudas distintas, con al menos dos cobros judiciales ya iniciados, y en el plazo de cuatro días desde que te exigen el pago no aparecen bienes suficientes para responder, cualquier acreedor puede pedir que se abra una liquidación de bienes.
Ojo con esto, y es la parte tranquilizadora: ese mismo camino —la liquidación personal, lo que la gente llama quiebra— lo puedes pedir tú primero, de forma voluntaria. Llegar antes cambia quién lleva la iniciativa.
Un dato que define qué puertas tienes: la ley distingue entre persona deudora y empresa deudora. Se considera empresa deudora a quien haya tributado en primera categoría en los últimos 24 meses, aunque sea una persona natural. Si emitiste facturas como empresa en ese período, los procedimientos que te corresponden son otros.
Qué caminos abre la ley según tu situación
Desliza para ver la tabla completa →
| Tu situación | El camino que corresponde | Qué resuelve |
|---|---|---|
| Dos o más deudas atrasadas hace más de 90 días, sobre 80 UF, sin demanda notificada | Renegociación ante la Superintendencia | Ordena todas tus deudas en un acuerdo, detiene los juicios y los intereses por atraso |
| Las deudas superan lo que puedes pagar, incluso ordenadas | Liquidación de bienes, lo que la gente llama quiebra | Se liquidan los bienes que no están protegidos y los saldos que quedan se extinguen, salvo las excepciones de la ley |
| Ya te notificaron una demanda de cobro | Defensa en el juicio | Discute la deuda, el monto y los plazos; puede terminar el juicio y permite alegar la prescripción de la deuda |
| Una sola deuda atrasada y el resto al día | Acuerdo con ese acreedor | Arregla esa deuda, pero no cambia tu capacidad de pago |
¿No sabes cuál de los caminos te corresponde? Revisamos tu caso gratis y te acompañamos en el que corresponda.
El orden correcto para revisar tu situación
Antes de decidir nada, el orden importa, porque una notificación puede cerrar una puerta y abrir otra:
- Revisa si tienes una demanda. Se hace gratis en el Poder Judicial, con tu ClaveÚnica. Es lo primero, porque la renegociación exige no haber sido notificado de una demanda de cobro.
- Haz la lista completa de tus deudas, con montos, cuotas y fechas de atraso. Sirve para los dos caminos.
- Suma tus ingresos reales y réstales los gastos que no puedes dejar de pagar.
- Compara: si con tus ingresos puedes pagar tus deudas ordenadas en un acuerdo, el camino es la renegociación; si no alcanzan ni ordenadas, corresponde evaluar la liquidación.
- Si ya hay un juicio, el primer paso es la defensa, y después se ve el resto.
Lo que no resuelve una insolvencia económica
Cuando la situación ya es de insolvencia, estas salidas suelen alargar el problema:
- Repactar por tercera vez la misma deuda. Baja la cuota y sube el total.
- Pedir un crédito para pagar cuotas. La deuda no se achica, cambia de dueño y suma intereses.
- Prestamistas informales u ofertas que piden pagar antes de entregar el dinero. Ahí no hay solución, hay riesgo.
Ojo con esto: ninguna de las tres es ilegal ni una estafa por sí sola, salvo la última cuando lo es. El punto es otro: no cambian la relación entre lo que debes y lo que puedes pagar.
Preguntas frecuentes sobre la insolvencia económica
No. La insolvencia es la situación. La quiebra —la liquidación de bienes— es uno de los procedimientos que la ley ofrece para resolverla. El otro es la renegociación.
No necesariamente. Se puede estar al día pagando deuda con deuda, y eso ya es insolvencia económica.
Puede pedirla si se cumplen las condiciones de la ley, entre ellas que existan dos o más documentos de cobro vencidos y dos cobros judiciales ya iniciados. Por eso conviene llegar antes.
No. Cuando termina una liquidación, la ley declara a la persona habilitada para todos los efectos legales, y los saldos que quedaron se extinguen, con las excepciones que la propia ley establece.
Unos 10 meses en promedio. Los tiempos exactos dependen del tribunal y del caso.
Reconocer una insolvencia económica a tiempo es lo que permite elegir el camino, en vez de que lo elija un acreedor. Las señales son concretas, los caminos están en la ley y cada uno tiene requisitos claros.
En Lexy revisamos tu caso gratis y te decimos qué camino corresponde. Si es la renegociación o la liquidación, te acompañamos en todo el proceso. Hacemos fácil lo legal.
También publicamos guías como esta en @lexydeudor.