Informe de deudas de la CMF: el registro que casi nadie revisa y que sí importa
Es gratis, lo entrega el Estado, y es el informe más completo de lo que le debes a bancos y financieras. La mayoría de la gente revisa su Dicom pero nunca este informe. Son cosas distintas.
Qué es el informe de deudas de la CMF
Es un documento que emite la Comisión para el Mercado Financiero (CMF) y que muestra tu situación de deuda con todas las instituciones que ella fiscaliza: bancos, sociedades financieras, cooperativas y emisores de tarjetas supervisados.
Ojo con esto, porque es la confusión número uno: el informe de deudas de la CMF no es el Dicom.
- El informe de deudas de la CMF lo emite el Estado, es gratuito y muestra tus deudas con el sistema financiero fiscalizado — estés al día o en mora.
- El informe de Equifax, que todos llamamos Dicom, lo emite una empresa privada y se enfoca en morosidades y protestos, incluyendo comercio y cobranzas.
Dicho simple: el de la CMF te muestra cuánto debes. El Dicom le muestra a otros que no pagaste. Para tener la foto completa hay que mirar los dos. Lo explicamos en la guía sobre cómo saber si estás en Dicom.
Cómo obtener tu informe de deudas de la CMF, paso a paso
Se saca en el portal Conoce tu Deuda de la CMF. No cuesta nada.
Los 4 pasos
- Entra a conocetudeuda.cmfchile.cl.
- Ingresa tu RUT.
- Ingresa con tu ClaveÚnica del Registro Civil. Es la misma que usas para el resto de los trámites del Estado.
- Descarga el informe. Ese es todo el trámite.
Ojo con esto: si eres persona natural, el trámite es 100% en línea y toma minutos. Para empresas el camino es otro y puede demorar entre 5 y 10 días hábiles.
Mapa de tu informe CMF: qué significa cada punto
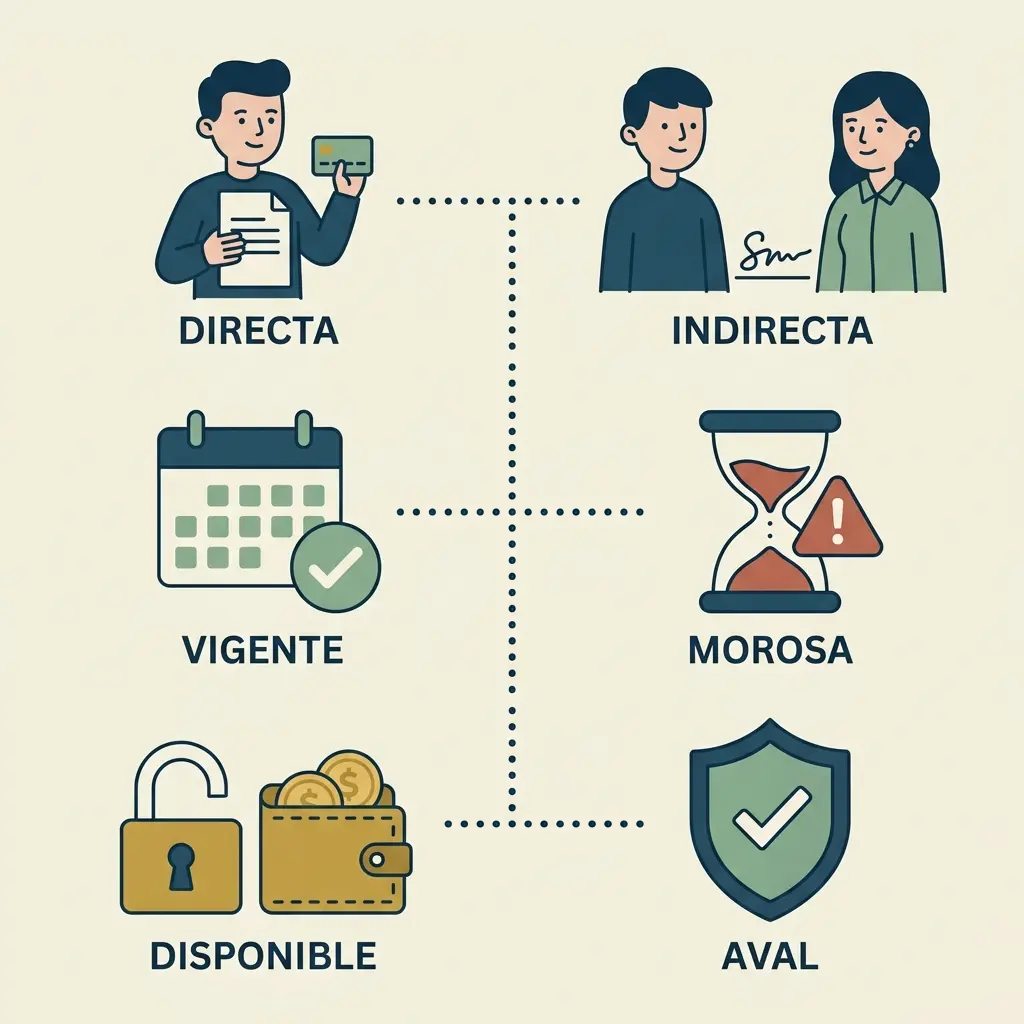
El informe usa categorías que no se explican solas. Esto es lo que significa cada una:
- Deuda directa: la que pediste tú. Tus créditos, tus tarjetas, tu hipotecario.
- Deuda indirecta: la de otra persona por la que tú respondes, porque firmaste como aval o codeudor. Ojo acá: es donde mucha gente descubre que está respondiendo por un crédito que nunca pidió.
- Deuda vigente: la que estás pagando al día o lleva menos de 30 días de atraso.
- Deuda morosa o vencida: la que ya pasó ese plazo. Esta es la que pesa.
- Líneas de crédito no utilizadas: el cupo disponible que tienes en líneas y sobregiros. No es deuda, pero aparece porque influye en cómo te evalúan.
- Créditos contingentes: los compromisos que asumiste respaldando a otro — por ejemplo, una boleta de garantía. Todavía no son deuda tuya, pero podrían serlo.
¿Por qué no aparece toda mi deuda en el informe de la CMF?
Porque el informe tiene dos límites que conviene conocer antes de sacar conclusiones:
- La información viene con desfase. La CMF actualiza los datos semanalmente, con la información que le envían las instituciones, pero el informe puede llegar con 6 a 10 días hábiles de atraso. Si pagaste esta semana, es probable que todavía no se refleje.
- La CMF solo ve lo que fiscaliza. Las deudas con casas comerciales, cajas de compensación, empresas de cobranza, autopistas o telefónicas no aparecen acá. Que tu informe salga limpio no significa que no debas nada.
Certificado de deudas de la CMF: cuando necesitas mostrárselo a alguien
El informe lo sacas para ti. Cuando alguien te lo pide —un trámite, una institución— lo que entregas es el mismo documento descargado del portal, que queda con su registro de emisión.
Y hay algo útil que casi nadie usa: los informes emitidos pueden verificarse. La CMF tiene una página donde se comprueba que un informe entregado es auténtico y no fue alterado. Si alguna vez te piden acreditar tu situación, ese es el respaldo.
Tu informe muestra una deuda que no reconoces: qué hacer
Pasa, y más seguido de lo que uno cree. Las causas habituales son tres:
- Una deuda indirecta: eres aval de alguien y esa deuda figura a tu nombre. No es un error del sistema, es una obligación real que asumiste al firmar.
- Un pago que todavía no se refleja, por el desfase de los 6 a 10 días hábiles.
- Un dato mal informado por la institución.
Ojo con esto — es clave saber a quién reclamar: la CMF publica lo que le informan los bancos, no lo genera. Por eso el reclamo parte en la institución que reportó el dato, que es la que debe corregirlo. La CMF fiscaliza a esas instituciones, así que si la respuesta no llega, ahí hay un segundo camino.
Preguntas frecuentes
Sí, es gratuito para personas naturales y se descarga en línea con ClaveÚnica.
Sí. El acceso al portal Conoce tu Deuda se hace con RUT más ClaveÚnica del Registro Civil. Es la misma clave de los demás trámites del Estado.
No. El informe muestra toda tu deuda con el sistema financiero, estés al día o no. Tener deuda vigente y pagándose es normal. Lo que pesa es la parte morosa.
No. La CMF solo cubre las instituciones que fiscaliza. Para el resto hay que revisar los otros registros.
No. El acceso es personal y con tu propia ClaveÚnica.
Con este informe ya sabes cuánto le debes al sistema financiero. Lo que falta es la otra mitad: las deudas del comercio y las morosidades publicadas, que es lo que muestra el Dicom. Revísalo en nuestra guía sobre cómo saber si estás en Dicom.
¿Y si lo que viste en tu informe ya no lo puedes pagar? Hay salidas legales, y saber cuál te sirve no te cuesta nada. Asesórate gratis para tus deudas.
Seguimos publicando guías como esta en @lexydeudor.