Consulta tu Dicom gratis con RUT: dónde se puede de verdad y dónde te van a cobrar
Consultar tus deudas con tu RUT es gratis y es un derecho tuyo por ley. Pero hay sitios que cobran por lo mismo que puedes sacar sin pagar, y otros que te venden una suscripción mensual que casi nadie necesita. Acá está la diferencia.
Dónde consultar tu Dicom gratis con tu RUT
Son tres lugares distintos y ninguno cobra por la consulta básica:
- Portal Conoce tu Deuda de la CMF — entras con ClaveÚnica y descargas tu informe de deudas con bancos y financieras. Gratis, siempre.
- Boletín Comercial (boletincomercial.cl), sección personas — solicitas tu informe personal con tu RUT. Acá aparecen los cheques protestados y las morosidades del comercio.
- Equifax Chile (equifax.cl), sección personas — te registras con tu RUT y descargas tu informe. La versión básica no tiene costo.
Ojo con esto: los tres muestran cosas distintas y ninguno reemplaza a los otros. Si solo revisas uno, te vas a quedar con la mitad de la película. Lo explicamos en detalle en nuestra guía sobre cómo saber si estás en Dicom.
Lo que la ley te garantiza gratis (y casi nadie sabe)
Acá está lo importante y lo que rara vez te van a contar: la ley chilena te da derechos concretos sobre tus propios datos, y son gratuitos. No es un beneficio comercial que alguien te regala. Es la Ley 19.628 sobre protección de la vida privada.
Tus derechos, en concreto
- Puedes exigir que te informen qué datos tienen sobre ti, de dónde salieron, para qué los guardan y a quién se los pasan. Artículo 12.
- Si el dato está errado, incompleto o equívoco, puedes exigir que lo modifiquen.
- Si el dato ya no tiene fundamento legal —porque pagaste, o porque venció el plazo en que podía publicarse—, puedes exigir que lo eliminen..
- Todo eso es, en palabras de la ley, "absolutamente gratuito". Y además te deben entregar copia del registro corregido.
- Puedes pedir una copia gratis cada seis meses. Ese derecho solo se ejerce personalmente, no a través de terceros.
- La Ley 20.575 agrega otro derecho gratuito: pedir, cada cuatro meses, el listado de quién consultó tus datos, por qué motivo y en qué fecha y hora.
Y hay una regla que conviene tener a mano: el artículo 13 dice que este derecho "no puede ser limitado por medio de ningún acto o convención". Traducido: nadie puede hacerte firmar nada que te quite el derecho a revisar y corregir tus datos.
Entonces, ¿por qué hay tantos sitios que cobran?
Porque no todos venden lo mismo. Lo que te cobran no es tu información básica —esa es gratis— sino productos agregados alrededor:
- Informes ampliados o "premium", con más detalle del que necesitas para saber si tienes deudas impagas.
- Puntajes o scoring comercial, que es una estimación de riesgo que hace la empresa, no un dato oficial.
- Suscripciones con alertas mensuales, que avisan cuando cambia tu situación.
- Informes de terceros: consultar el RUT de otra persona o de una empresa, que sí tiene costo.
Nada de eso es ilegal. El problema es cuando te dan a entender que la consulta básica cuesta. No cuesta.
Ojo con esto — tres señales de que te están cobrando algo que no necesitas:
- Te piden datos de tarjeta antes de mostrarte nada.
- El sitio no es ni la CMF, ni el Boletín Comercial, ni Equifax, pero promete "tu Dicom al instante".
- Te ofrecen "borrar tu Dicom" por un pago. Eso no existe. Un dato se elimina cuando la deuda se paga, se extingue o vence el plazo legal, no porque alguien cobre por sacarlo.
Qué NO vas a ver en la consulta gratis
Para ser justos, la versión gratuita tiene límites. Esto es lo que no incluye:
- El puntaje comercial que algunas empresas calculan sobre tu perfil.
- El historial detallado de cómo evolucionó cada deuda mes a mes.
- Las alertas automáticas cuando algo cambia.
- Los informes de otras personas o empresas.
¿Necesitas alguna de esas cosas para saber si estás en Dicom? No. Para eso basta y sobra con lo gratis.
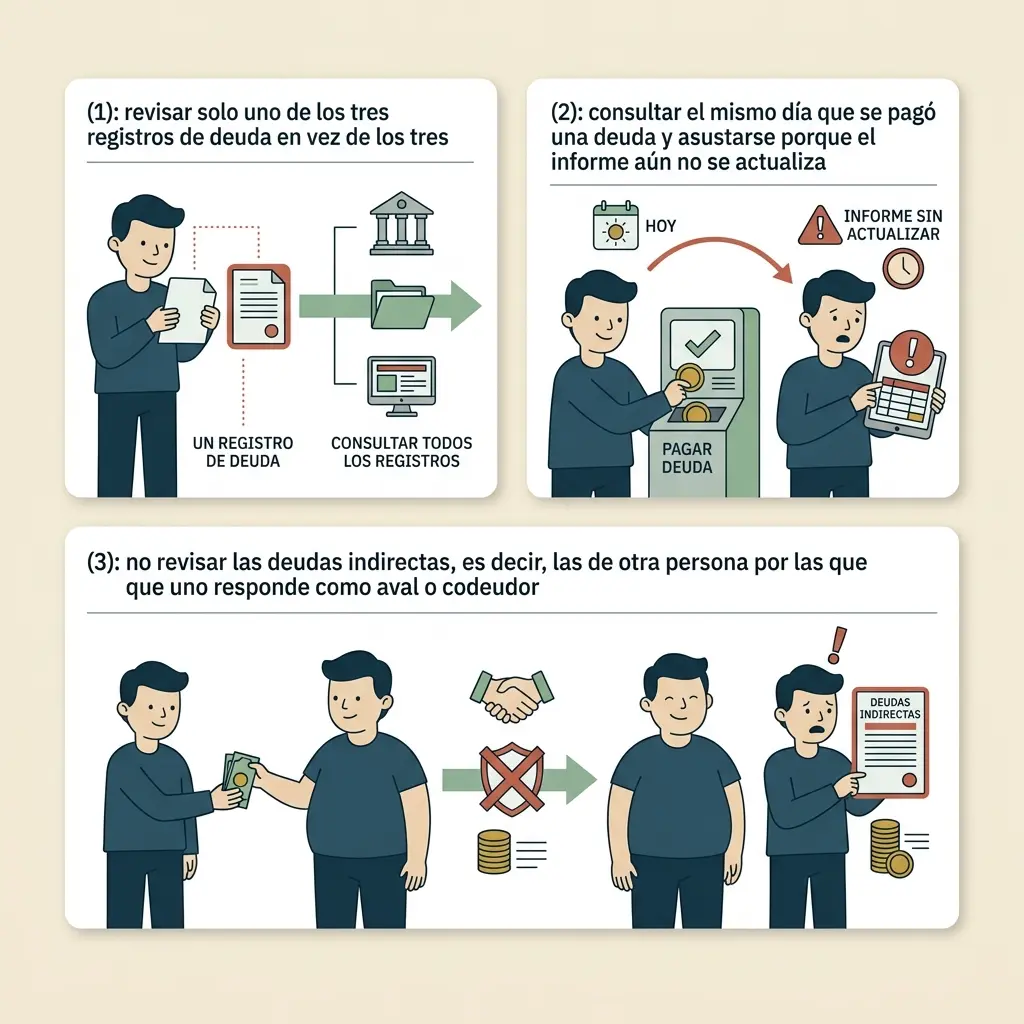
Tres errores que casi todos cometen al consultar
- Revisar solo uno de los tres registros. Es el error más caro: la CMF no ve las deudas del comercio, y el Boletín no ve todo lo bancario.
- Consultar el mismo día que pagaste y asustarse. El informe de la CMF puede venir con 6 a 10 días hábiles de desfase, y los demás también demoran. Lo que ves no es la foto de hoy.
- No revisar las deudas indirectas. Son las de otra persona por las que tú respondes, típicamente porque firmaste como aval o codeudor. Mucha gente descubre ahí un crédito que nunca pidió.
Preguntas frecuentes
No. Consultar tus propios datos es un derecho y no cuenta como consulta de riesgo crediticio. Lo que sí queda registrado son las consultas que hacen las empresas sobre ti — y ese listado puedes pedirlo gratis cada cuatro meses.
No gratis, y no libremente. La ley limitó el uso de estos datos a la evaluación de riesgo comercial y procesos de crédito. Consultar el RUT de un tercero por curiosidad no es un uso permitido.
No. El informe es la consulta que haces para ti. El certificado es un documento pensado para mostrárselo a otro —un arrendador, por ejemplo—. Existe además un certificado "para fines especiales" que solo muestra tus obligaciones vencidas y no pagadas, y casi nadie lo pide.
Que un dato deje de publicarse y que la deuda deje de ser cobrable son dos cosas distintas, con reglas distintas. Es la confusión más frecuente que vemos y conviene entenderla antes de tomar decisiones.
Ya sabes dónde consultar sin gastar un peso. Lo que suele costar más es entender lo que dice el informe cuando lo abres: los términos no ayudan y es fácil confundir una deuda al día con una morosidad.
Si ya viste tus deudas y ahora quieres salir del registro, revisa las cuatro vías legales para salir de Dicom.
Y si al revisar te diste cuenta de que la deuda te supera, en Lexy revisamos tu caso sin costo y te decimos qué alternativa te corresponde.
Seguimos publicando guías como esta en @lexydeudor.